キュービクルの15年総額は、取得費に、保安管理費・点検の別料金・修繕と機器の交換・突発故障・保険・固定資産税・撤去・資金コストを足し、すべて同じ15年でそろえて出します。当サイトの管理方式の記事と同じ想定(250kVA・取得費1,000万円・保安管理費月2万円)に、10年目のPAS交換と固定資産税を足すと約1,490万〜1,530万円になり、取得費は総額の3分の2ほどです。設置から10年を超えた設備では、15年の中にほとんどの機器の交換時期が入るため、総額はさらに大きく変わります。
数字は、請求書・契約書・課税明細などの「実績」、業者の「見積」、公開資料の「参考値」、根拠を書いた「仮定」に分けて書き込み、仮定は3通りに振って総額の幅で判断します。本記事は、キュービクルの更新や持ち方を比べる財務・経営企画の担当者に向けて、15年で発生する費目、いつ何が起きるかの年表、前提を変えられる試算シートの作り方を、法令・官公庁・業界団体の資料をもとに整理したものです。
| いつ出ていくか | 費目 | 15年総額での置き方 |
|---|---|---|
| 最初に1回 | 取得費(本体・工事・仮設電源・既設の撤去) | 含む・含まないをそろえた見積で埋める |
| 毎月・毎年 | 保安管理費、点検・試験の別料金、保険、固定資産税、資金コスト | いま払っている実績に年数を掛ける |
| 途中で一度に | 修繕、機器の交換、突発故障、撤去・処分 | 交換の年表と、根拠を書いた仮定で置く |
この記事で紹介した制度・料金・各社の情報は、2026年10月5日に確かめた時点のものです。
結論|15年総額は10の費目を同じ期間・同じ範囲で足す
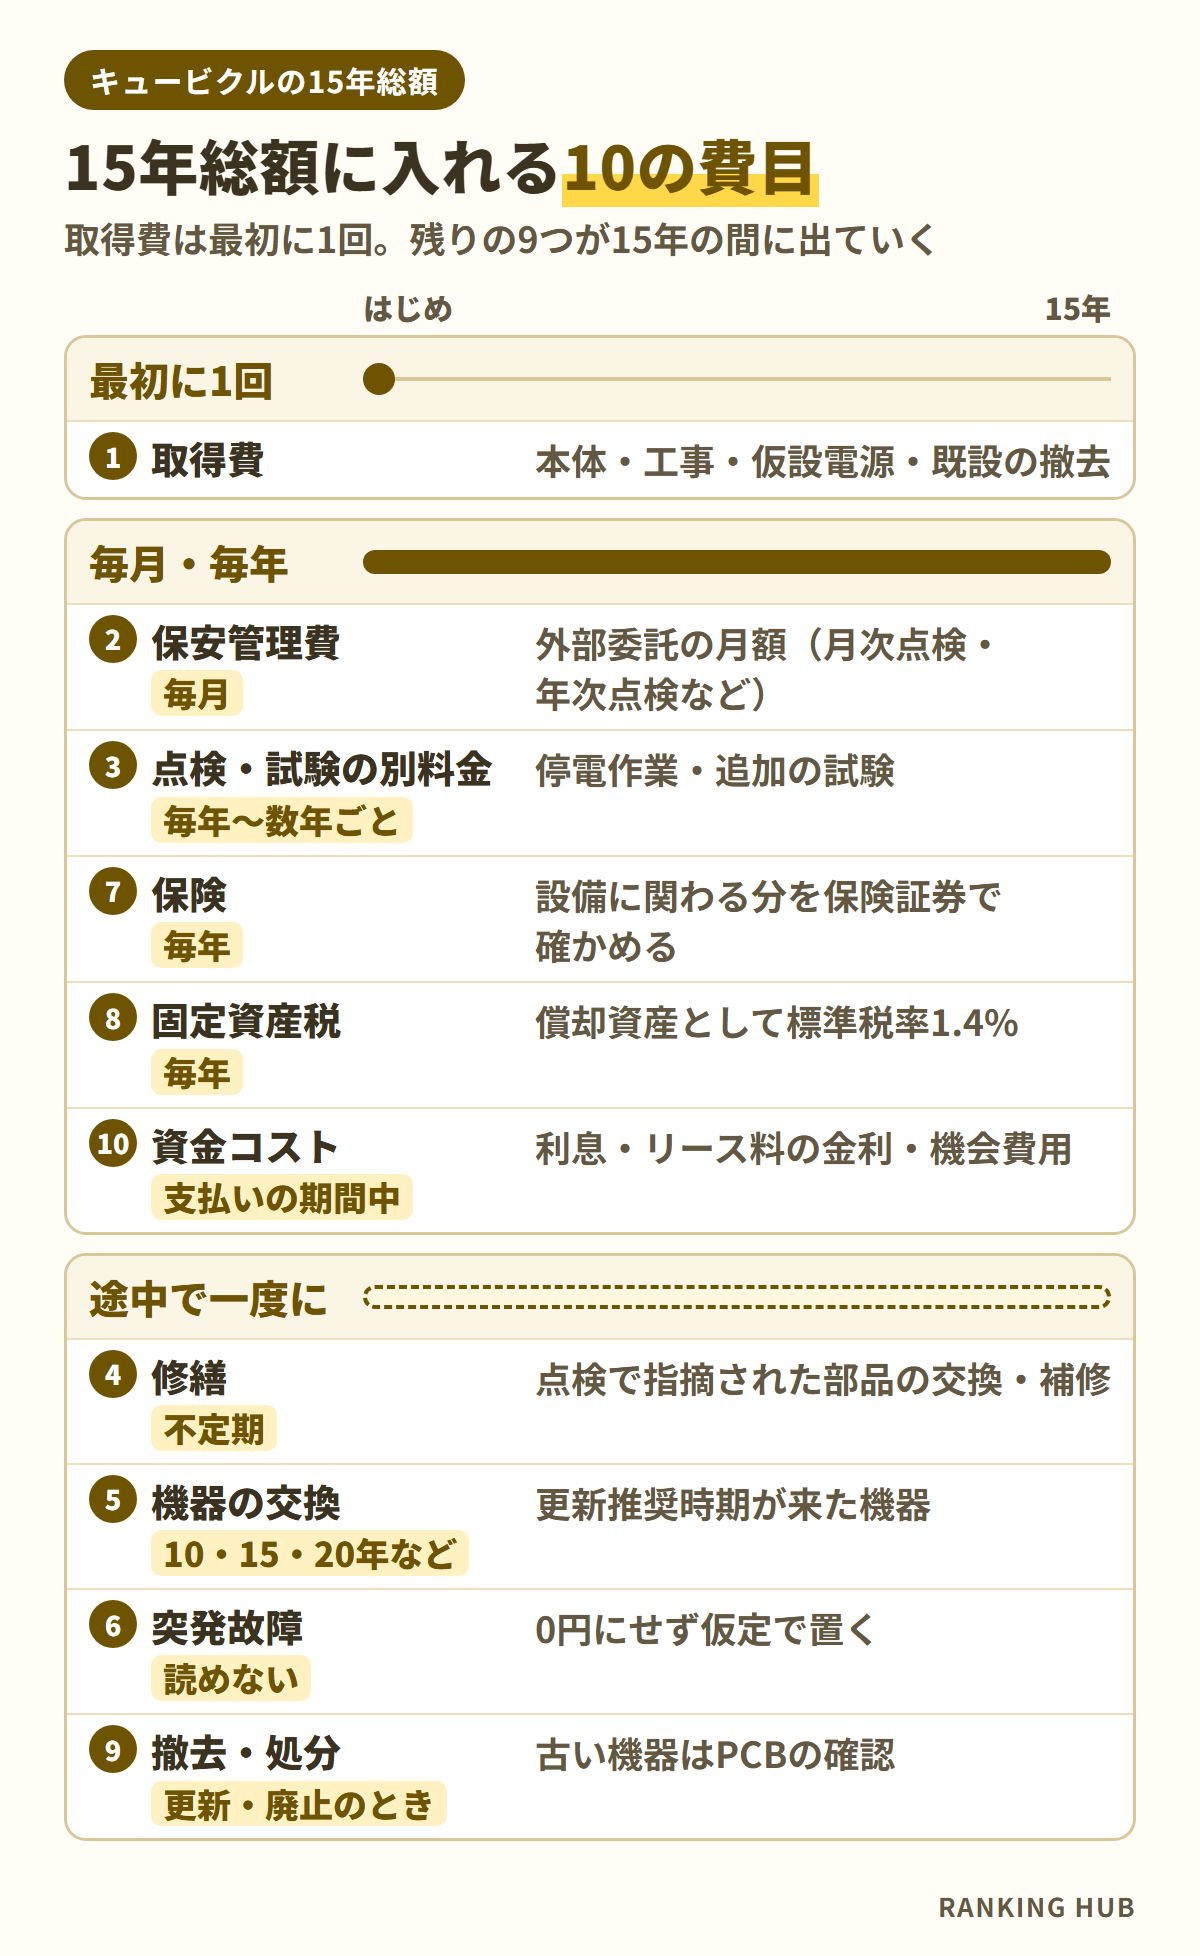
15年総額は、「最初に払うお金」「15年間払い続けるお金」「途中で一度に出ていくお金」を、同じ15年で足したものです。取得費だけで比べると、10年目の機器の交換、毎年の固定資産税、点検の別料金が抜けたまま判断することになります。
15年総額 = 取得費 + 保安管理費 + 点検・試験の別料金 + 修繕 + 機器の交換 + 突発故障 + 保険 + 固定資産税 + 撤去・処分 + 資金コスト -(15年後に残る価値)
| 費目 | 中身 | いつ出ていくか | 見落としやすい点 |
|---|---|---|---|
| ①取得費 | 本体・工事・仮設電源・既設の撤去 | 最初に1回 | 「本体価格」と「工事一式」は別物。見積の含む・含まないをそろえる |
| ②保安管理費 | 外部委託の月額(月次点検・年次点検・緊急対応など) | 毎月 | 料金の改定。月額に含まれる業務の範囲 |
| ③点検・試験の別料金 | 年次点検の停電作業、追加の試験、休日・夜間の作業 | 毎年〜数年ごと | 月額に含むかどうかが委託先ごとに違う |
| ④修繕 | 点検で指摘された部品の交換・補修 | 不定期 | 指摘を先送りすると、交換が前倒しになることがある |
| ⑤機器の交換 | 更新推奨時期が来た機器の入れ替え | 機器ごとに10年・15年・20年など | 外箱の設置年ではなく、機器ごとの製造年・交換歴で置く |
| ⑥突発故障 | 故障の復旧、停電中の損失、波及事故の対応 | 読めない | 0円にしない。仮定で置いて幅を見る |
| ⑦保険 | 火災保険・賠償責任保険などのうち設備に関わる分 | 毎年 | 既存の保険に含まれているかを保険証券で確かめる |
| ⑧固定資産税 | 償却資産としての課税(標準税率1.4%) | 毎年 | 所有している限りかかる。評価額は年々下がる |
| ⑨撤去・処分 | 更新するときの既設の撤去、PCBの分析・処分 | 更新・廃止のとき | 古い変圧器などはPCBの確認が要る |
| ⑩資金コスト | 借入の利息、リース料の金利部分、自己資金の機会費用 | 支払の期間中 | 現金で買っても、資金を設備に回す費用はある |
減価償却費は総額に入れません。取得費と二重に数えることになるためです。税金への影響を見たいときは、現金の出入りで15年総額を出したあとに、別の行で比べます。
なぜ15年で比べるのか|法定耐用年数は「交換の期限」ではない
15年は、比べる期間をそろえるための年数です。キュービクルは税務上の耐用年数が15年なので、減価償却が終わるまでの支出を並べると社内で説明しやすくなります。ただし、15年たったら設備を交換しなければならないわけではありません。
減価償却資産の耐用年数等に関する省令の別表第一では、建物附属設備の「電気設備(照明設備を含む。)」のうち「その他のもの」が15年です。国税庁の耐用年数通達2-2-2は、工場以外の建物の受配電盤・変圧器・蓄電器・配電施設などを、この「その他のもの」の例に挙げています。一方、工場の建物ではこの例が電灯用の配線と照明設備に限られ、機械装置に係る配電設備は機械装置に含まれるとされているため(通達2-2-2・2-3-3)、別の年数になる場合があります。区分の判定はキュービクルの減価償却で解説しています。
実際に機器を交換する目安は、業界団体の更新推奨時期で考えます。日本電機工業会(JEMA)は高圧機器ごとに10年・15年・20年といった更新推奨時期を示していて、15年の間に交換時期が来る機器と来ない機器があります。年数ごとの違いはキュービクルの耐用年数にまとめています。
| 年数の種類 | 何の年数か | 15年総額での使い方 |
|---|---|---|
| 法定耐用年数(15年) | 減価償却の計算に使う税務上の年数 | 比べる期間をそろえる基準にする |
| 更新推奨時期(機器ごとに10〜20年) | JEMA・JSIAが示す交換の目安 | 15年の中で交換が入る年を置く |
| 実際に交換する時期 | 点検の結果と部品の供給で決まる | 点検報告書の指摘を見て前後させる |
15年は分析のための期間で、リースや所有権移転型などの契約期間とは別のものです。契約期間が15年と違うときは、15年に足りない分・はみ出す分をどう扱うかを、試算シートの前提に書いておきます。
15年の中で、いつ何が起きるか|設置からの年数で総額が変わる
同じ15年でも、新しく設置した設備と、設置から10年・20年たった設備では、期間中に入る機器の交換がまったく違います。下の表は、機器ごとの更新推奨時期を、途中で交換していない場合にどの年に来るかで並べ直したものです。
| 機器 | 更新推奨時期 | 新設から15年(1〜15年目) | 設置10年目から15年(11〜25年目) | 設置20年目から15年(21〜35年目) |
|---|---|---|---|---|
| PAS(屋外用高圧交流負荷開閉器)、SOG(GR付開閉器の制御装置)、屋外の高圧限流ヒューズ | 10年 | 10年目に来る | すでに来ている | すでに来ている |
| LBS(屋内用高圧交流負荷開閉器)、避雷器、計器用変成器、保護継電器、進相コンデンサ、直列リアクトル・放電コイル、屋内の高圧限流ヒューズ | 15年 | 15年目(期間の最後) | 15年目(5年後)に来る | すでに来ている |
| VCB(高圧交流遮断器)、断路器、高圧配電用変圧器 | 20年 | 期間の外(20年目) | 20年目(10年後)に来る | すでに来ている |
| キュービクル本体(外箱・盤) | 15年を目安に計画し、少なくとも20年には更新 | 15年目に計画、更新は期間の外(20年目まで) | 計画も更新も期間の中に来る | すでに来ている |
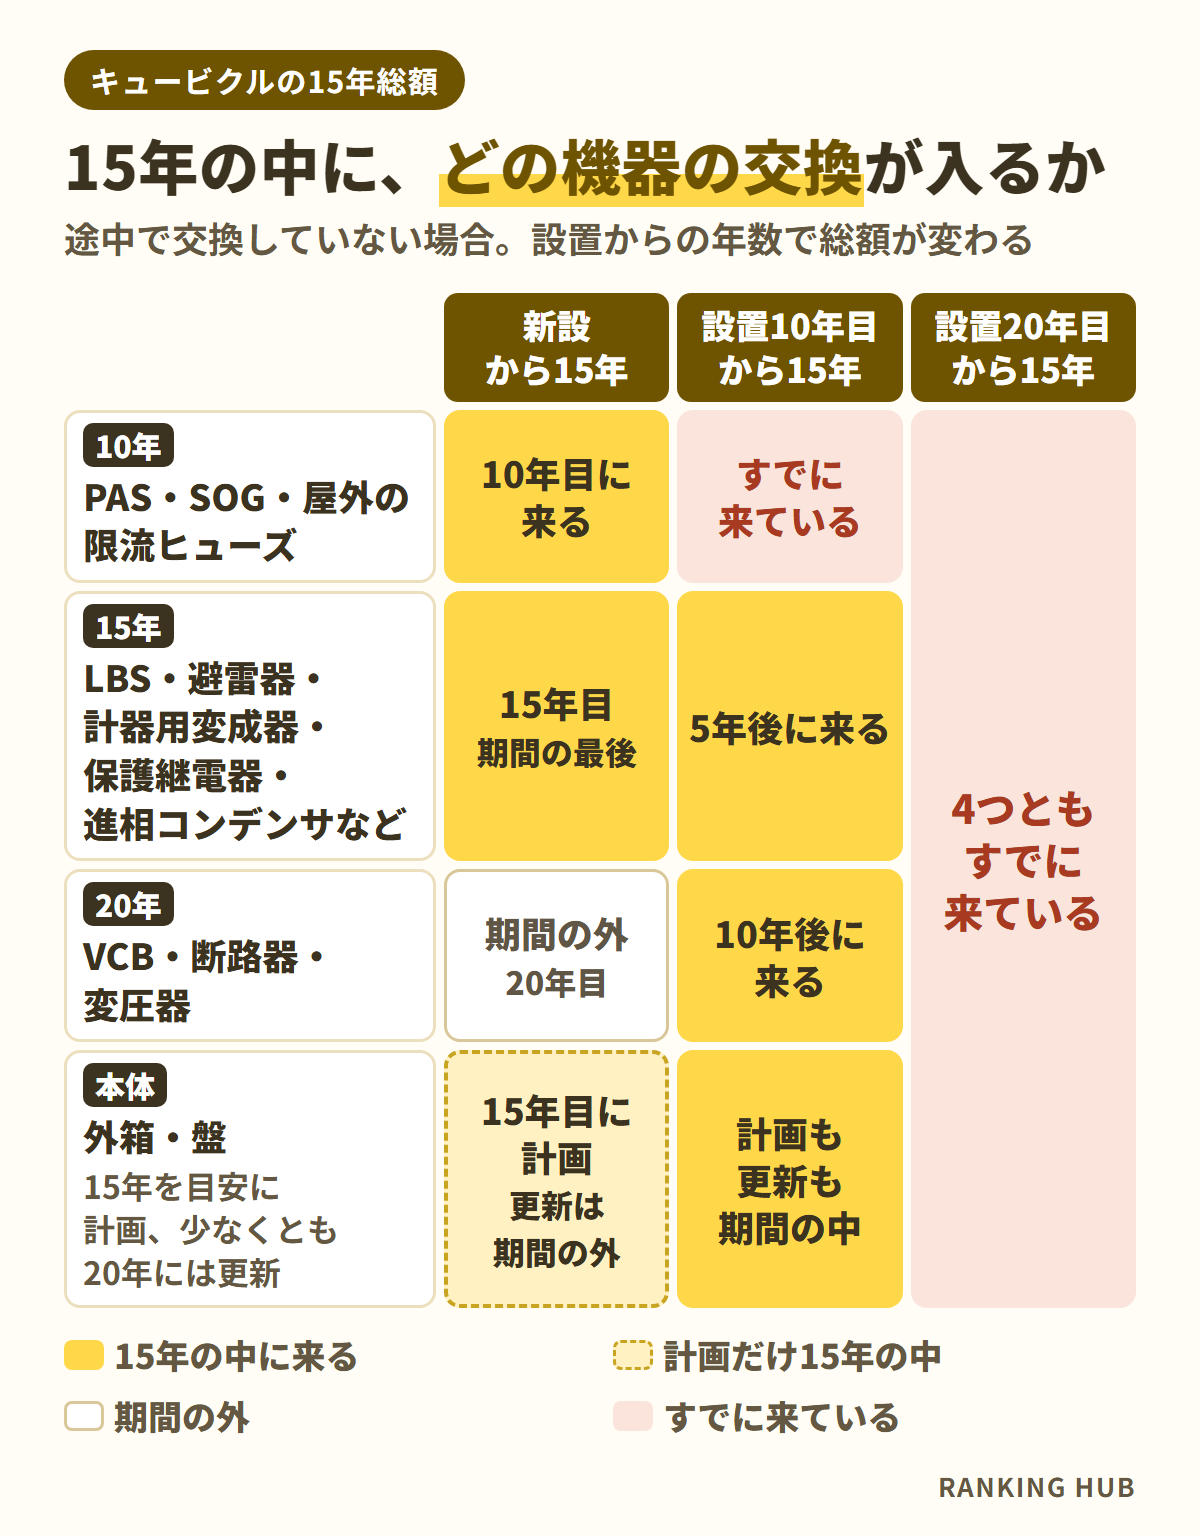
新設の場合、15年の間に必ず入れておきたいのは10年目のPASです。15年目に来るLBSや進相コンデンサなどは、ちょうど期間の最後に重なります。15年を過ぎても使い続ける計画なら、これらの交換を「期間のすぐ外にある支出」として試算シートの下に書いておきます。15年で区切ると、その直後の大きな支出が見えなくなるためです。
設置10年目の設備では、15年の間に変圧器・VCBを含むほとんどの機器が交換時期を迎えます。設置20年目なら、すべての機器が更新推奨時期を過ぎています。この場合は、機器ごとの交換を積み上げる案と、途中で一括して更新する案の2通りで15年総額を出して比べます。どちらにするかの考え方はキュービクルは修理か更新かにまとめています。
交換の費用は参考レンジで置き、見積で置き換える
交換費用は、当サイトのキュービクル更新費用の記事に載せている参考レンジで仮に置けます。製品代だけか、停電・施工・試験・撤去処分まで含むかで変わるため、見積が取れた時点で置き換えます。
| 更新推奨時期 | 機器 | 交換費用の参考レンジ | 15年総額への入れ方 |
|---|---|---|---|
| 10年 | PAS | 約50万〜90万円/台 | 新設なら10年目に1回 |
| 15年 | LBS | 約60万〜100万円/台 | 新設なら期間の最後。使い続けるなら期間のすぐ外に書く |
| 15年 | 進相コンデンサ | 約50万〜100万円/セット | 同上 |
| 15年 | 計器用変成器(CT・VT) | 約30万〜60万円/台 | 同上。台数を掛ける |
| 15年 | 保護継電器(OCRなど) | 約40万〜80万円/式 | 同上 |
| 20年 | VCB | 約120万〜200万円/台 | 設置10年目なら10年後 |
| 20年 | 変圧器 | 約300万〜800万円/基 | 同上。容量と、油入かモールドかで大きく変わる |
設置10年目の設備で、PAS・LBS・進相コンデンサ・計器用変成器・保護継電器・VCB・変圧器を各1台ずつ、15年の間に順に交換すると、参考レンジの合計は約650万〜1,430万円になります。本体や停電・仮設電源の費用を含まない数字です。新しく設置する場合の取得費と同じくらいの規模になりうるため、機器ごとの交換を続けるか一括で更新するかは、この合計と更新の見積を並べて決めます。
15年試算シート|前提を変えられる形で作る
試算シートは、費目ごとに「計算式」「前提の値」「数字の出どころ」「根拠の書類」を1行に並べ、前提を書き換えれば総額が変わる形で作ります。表計算ソフトで作る場合も、次の列をそのまま使えます。
| 費目 | 計算式 | 前提として書き込む値 | 数字の出どころ | 根拠の書類 |
|---|---|---|---|---|
| 取得費 | 本体+工事+仮設+既設の撤去 | 見積の総額と、含む・含まない | 見積 | 見積書(有効期限つき) |
| 保安管理費 | 月額×12か月×15年(改定があれば年ごと) | 月額、改定の見込み | 実績(契約中なら) | 保安管理の委託契約書・請求書 |
| 点検・試験の別料金 | 1回の金額×回数 | 月額に含むか、1回の金額 | 実績か見積 | 委託契約書の業務範囲、過去の請求書 |
| 修繕 | 指摘ごとの見積の合計 | 点検の指摘と、対応する時期 | 見積 | 点検報告書・修繕の見積書 |
| 機器の交換 | 機器ごとの費用×期間中に来る回数 | 製造年、交換歴、更新推奨時期 | 参考値から見積へ | 設備台帳・銘板・工事の記録 |
| 突発故障 | 1回の費用×想定する回数 | 回数(0回・1回・2回) | 仮定 | 社内の決め事(理由を書く) |
| 保険 | 年額×15年 | 設備に関わる保険料 | 実績 | 保険証券 |
| 固定資産税 | 評価額×1.4%を毎年 | 取得価額、取得した年 | 実績か計算 | 償却資産の課税明細・申告書の控え |
| 撤去・処分 | 見積額 | 撤去するか、PCBがあるか | 見積 | 撤去の見積書、PCBの分析結果 |
| 資金コスト | 利息の合計、または自己資金×利率×年数 | 金利、社内の基準利率 | 実績(借入)か仮定 | 返済予定表、社内の基準 |
| 15年後に残る価値 | 総額から差し引く | 0円とするか、残す価値 | 仮定 | 社内の決め事 |
単線結線図・設備台帳・銘板・過去の工事の記録から、機器ごとの製造年と交換した年を拾います。外箱の設置年だけで判断しないでください。途中でPASや変圧器だけを交換していることがあります。
保安管理の委託契約書と請求書、保険証券、償却資産の課税明細から、いま払っている金額を書き込みます。月額に含まれる業務の範囲も、契約書で確かめて書き添えます。
取得費・機器の交換・撤去は、含む・含まないをそろえた見積で埋めます。見積が無い行には参考値を置き、「参考値」と書いておきます。
突発故障の回数、料金の改定、交換の時期、割引率などは仮定で置きます。数字の横に、誰がどんな理由で決めたかを書きます。
低め・基本・高めの3通りで総額を出し、どの仮定が総額を一番動かすかを確かめます。動かす仮定から順に、見積や実績に置き換えていきます。
試算例|新設・250kVA・現金購入の15年
下は、当サイトの購入・借入・リース・所有権移転の比較の記事と同じ想定(250kVA・地上設置、取得費1,000万円、保安管理費月2万円)に、その比較モデルでは別途とした費目を足した例です。実際の見積ではなく、試算シートの使い方を示すための数字です。
| 費目 | 計算 | 15年の小計 | 数字の出どころ |
|---|---|---|---|
| 取得費 | 想定 | 1,000万円 | 仮定(見積に置き換える) |
| 保安管理費 | 月2万円×180か月 | 360万円 | 仮定(契約中なら実績) |
| 点検・試験の別料金 | 月額に含む想定 | 0円 | 仮定(契約書で確かめる) |
| 機器の交換 | 10年目にPASを1台 | 約50万〜90万円 | 参考値 |
| 突発故障 | 起きない想定 | 0円 | 仮定 |
| 保険 | いまの保険で賄う想定 | 0円 | 仮定(保険証券で確かめる) |
| 固定資産税 | 1年目の約13万円から毎年減る | 約82万円 | 計算(標準税率1.4%) |
| 撤去・処分 | 15年の間は撤去しない想定 | 0円 | 仮定 |
| 資金コスト | 現金購入のため利息なし | 0円 | 仮定(機会費用は別に見る) |
| 15年総額 | 上の合計 | 約1,490万〜1,530万円 | うち仮定の行が多い |
比較モデルでは、現金購入の15年総額は1,360万円でした。修繕・交換や税を別途としていたためで、PASの交換と固定資産税を足すだけで約130万〜170万円増えます。
前提を1つ変えると、総額はどれだけ動くか
試算例から前提を1つずつ変えた結果です。どの前提が総額を大きく動かすかが分かれば、先に見積や実績で固めるべき行が決まります。
| 変える前提 | 試算例 | 変えたあと | 15年総額の差 |
|---|---|---|---|
| 保安管理費の月額 | 月2万円 | 月3万円 | +180万円 |
| 年次点検の別料金 | 月額に含む | 1回3万円を毎年 | +45万円 |
| 突発故障 | 0回 | 1回(PASの交換費を1回分) | +約50万〜90万円 |
| 15年目に来る機器 | 期間の外に置く | 期間の中で交換(LBS・進相コンデンサ・計器用変成器・保護継電器を各1) | +約180万〜340万円 |
| 取得費 | 1,000万円 | 1,200万円 | +200万円と、固定資産税の約16万円 |
この例では、15年目に来る機器を期間に入れるかどうかが、総額を最も大きく動かします。15年を過ぎても使い続ける前提なら、15年目の交換を入れた総額と入れない総額の両方を並べ、比較の結論が変わらないかを確かめておきます。
実績・見積・参考値・仮定を分ける|稟議で説明できる書き方
試算シートの数字は、出どころで4つに分けて書きます。同じ1,000万円でも、見積書の金額か、想定の金額かで、決裁する人の受け取り方は変わります。
| 区分 | 意味 | キュービクルでの例 | 根拠の書類 | シートへの書き方 |
|---|---|---|---|---|
| 実績 | すでに払っている、契約で決まっている金額 | 保安管理費の月額、保険料、固定資産税 | 委託契約書・請求書、保険証券、課税明細 | 「2026年度の請求額」のように、時点と書類の名前を書く |
| 見積 | 業者が書面で出した金額 | 取得費、機器の交換、撤去、修繕 | 見積書 | 業者名・見積日・有効期限と、含む・含まないを書く |
| 参考値 | 公開資料や他社の例から置いた金額 | 機器別の交換費用のレンジ、公開されている保安管理の料金 | 当サイトの費用記事、各社の公開料金 | 下限と上限の両方で計算し、「参考値」と書く |
| 仮定 | 根拠を置いて社内で決めた数字 | 突発故障の回数、料金の改定、交換の時期、割引率 | 社内の決め事 | 誰がどんな理由で決めたかを書き、3通りに振る |
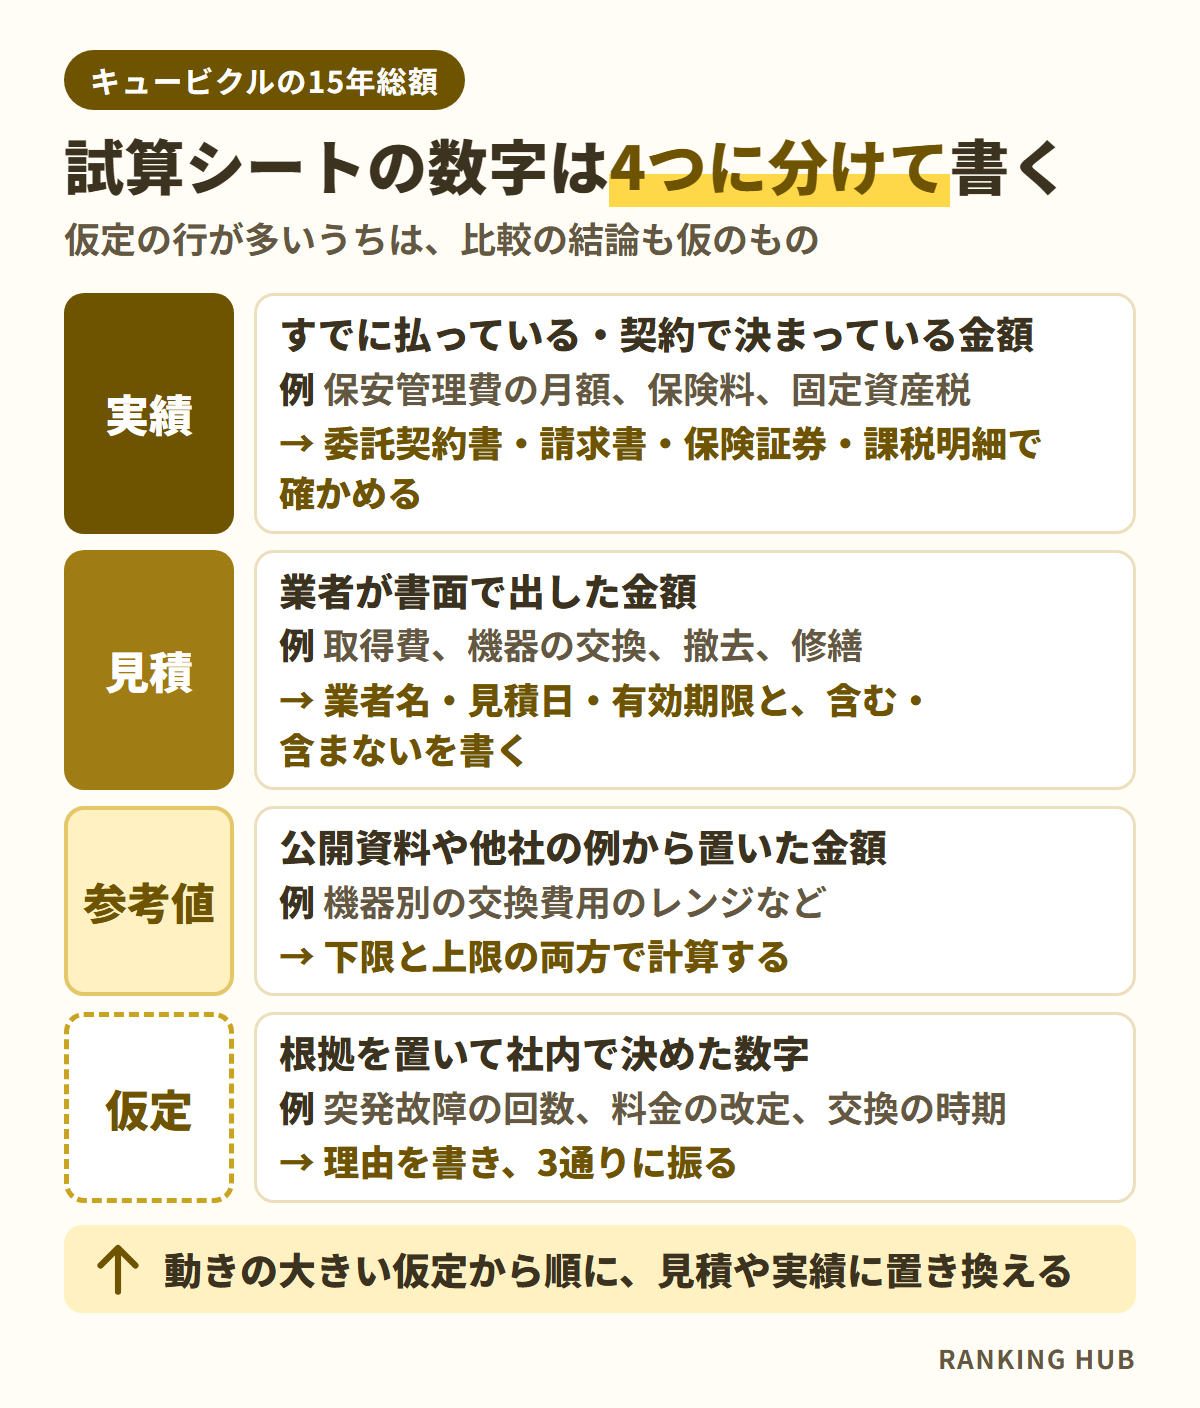
仮定の行が総額の大きな部分を占めているうちは、比較の結論も仮のものです。動きの大きい仮定から順に見積や実績に置き換え、置き換えた日付をシートに残すと、あとで前提が変わったときに直す場所が分かります。見積の比べ方はキュービクルの見積が高いと感じたら、保安管理費の公開料金と月額に含まれる業務はキュービクルの保安管理費にまとめています。
費目ごとの確かめ方
費目ごとに、どの書類で数字を確かめ、どこで見落としやすいかを整理します。
保安管理費と点検の別料金
高圧で受電する設備の保安管理を外部に委託する場合、点検の頻度は国の告示と内規で決まっています。月次点検は原則として毎月1回以上(設備の条件により隔月や3か月に1回以上)、年次点検は1年に1回以上で、停電して行う点検だけは、条件を満たせば3年に1回以上にできます。保安管理費は、15年間、毎月かかり続ける費目です。年次点検の停電作業、追加の試験、緊急時の出動が月額に含まれるかは委託先ごとに違うため、委託契約書の業務範囲で確かめ、含まれないものは「点検・試験の別料金」の行に回します。
修繕と機器の交換
点検で指摘された部品を直す費用(修繕)と、更新推奨時期が来た機器を入れ替える費用(交換)は、分けて書きます。修繕は点検報告書の指摘から、交換は機器ごとの製造年から時期を置けるためです。会計上、修繕費になるか資本的支出になるかで経費になる年は変わりますが、現金の出入りで見る15年総額は変わりません。
突発故障と停電の損失
突発故障は、起きる年も金額も読めないため、0円にせず仮定で置きます。置き方の一つは、故障したときの影響が大きい機器(引込口のPASなど)の交換費を1回分入れることです。停電で操業や営業が止まる損失や、波及事故で近隣に停電を広げたときの対応は、設備の費用とは性質が違うので、別の行に「リスクの費用」として書くと判断しやすくなります。停電への備えはキュービクルとBCPの記事で扱っています。
保険と固定資産税
保険は、建物の火災保険や賠償責任保険などに設備がどう含まれているかを保険証券で確かめ、設備に関わる分を年額で書きます。
固定資産税は、自社で所有している限り毎年かかります。地方税法は償却資産を固定資産税の対象とし、所有者に課税すると定めていて(341条・343条)、標準税率は1.4%です(350条)。東京都主税局や神戸市の案内では、受変電設備(キュービクル等)は償却資産として申告する対象に挙がっています。所有者は毎年1月1日時点の資産を1月31日までに申告し(383条)、同じ市町村にある償却資産の課税標準額の合計が150万円未満なら課税されません(351条)。
評価額は、前年中に取得した資産は取得価額×(1-減価率÷2)、その後は毎年、前年の評価額×(1-減価率)で下がり、耐用年数15年の減価率は0.142です(固定資産評価基準)。取得価額1,000万円なら、1年目の税額は約13万円、15年分の合計は約82万円です。
撤去・処分とPCB
期間中に設備を更新するなら、既設の撤去・処分の費用を入れます。古い機器は低濃度PCBを含むことがあり、環境省は、絶縁油の交換が可能な変圧器等で1993年(平成5年)以前、絶縁油を封じ切ったコンデンサーで1990年(平成2年)以前に製造されたものに、出荷時点で微量のPCB汚染の可能性があるとしています。低濃度PCB廃棄物の処分期間は2027年3月31日で終わります。分析・収集運搬・処理の費用は、濃度や機器の種類・台数で変わるため、見積で内訳を分けてもらいます。確認の手順は低濃度PCBの確認方法にまとめています。
資金コスト
借入なら利息の合計、リースならリース料に含まれる金利が資金コストです。現金で買う場合も、その資金をほかに使えた分の費用(機会費用)があるため、社内の基準となる利率で仮定を置いて別の行に書きます。支払の時期の違いまで見るなら、各年の支出を割引率で現在価値に直して比べます。年ごとの資金の出方の見方は購入・借入・リース・所有権移転の比較で扱っています。
持ち方で「誰が払うか」が変わる|現金・借入・リース・所有権移転
同じ費目でも、設備をどう持つかで、払う人と払い方が変わります。4つの方式を比べるときは、下の表を見積と契約書で埋め、同じ15年の総額にそろえます。
| 費目 | 現金購入 | 借入 | リース | 所有権移転型 |
|---|---|---|---|---|
| 取得費 | 自社が一括で払う | 自社(返済で分割) | リース料に含まれる | 窓口のページでは初期費用0円と案内 |
| 保安管理費 | 自社(別に委託) | 自社(別に委託) | 自社(別に委託) | 月額に含むと案内 |
| 修繕・機器の交換 | 自社 | 自社 | 利用者が負担 | 修繕・補償込みと案内(範囲は契約で決まる) |
| 事故の対応 | 自社 | 自社 | 自社(修繕は利用者が負担) | サービスの対象範囲内に起因する事故は提供元が対応と案内 |
| 保険・固定資産税 | 自社(所有者) | 自社(所有者) | リース料に含まれる(保険は動産総合保険等) | 月額への反映を見積で確かめる |
| 資金コスト | 機会費用 | 利息 | リース料に含まれる金利 | 月額の内訳を見積で確かめる |
| 期間の終わり | 設備が残る | 返済後に設備が残る | 返還・再リースなど契約による | 契約期間・満了後の扱い・中途解約の費用を契約書で確かめる |
所有権移転型は、窓口のページで月額4万円〜(設備容量・設置状況・契約条件により異なる)と案内されています。保安管理費や修繕が月額に含まれる場合でも、契約の期間、満了後の設備の扱い、中途解約するときの費用の考え方、対象にならない工事・事故の範囲は、契約書と見積書で確かめてから15年総額に置きます。仕組みと責任の範囲はキュービクルの所有権移転、リースの注意点はキュービクルのリース比較で整理しています。
修繕範囲・事故と保険・中途解約・終了時の扱いまで、契約書と見積書で確かめる9項目の一覧は、キュービクル所有権移転の契約前チェックの記事にあります。
4つの方式を同じ項目で並べた比較表は、ホワイトペーパー「現金・借入・リース・所有権移転の比較表」から無料でダウンロードできます。社内で試算シートを作るときの下書きに使えます。
総額を比べるときの5つの落とし穴
試算シートを作っても、比べ方がずれていると結論を誤ります。社内に出す前に、次の5つを確かめます。
- 取得費だけ、または月額だけで比べている
- 方式ごとに期間が違う(5年のリースと15年の購入を、そのまま並べている)
- 見積に書かれていない費用を0円にしている。「含む」「自社負担」「条件付き」「未確定」に分ける
- 税込と税抜、本体価格と工事一式が混ざっている
- 仮定の数字を、実績や見積と同じ書き方で並べている
よくある質問
- 15年総額に電気料金は入れますか?
-
入れません。電気料金は設備をどう持っても払うもので、設備の費用と混ぜると比較がぶれます。所有権移転型では電力の見直しを併せて提案されることがありますが、任意で、所有権移転の条件ではありません。比べる場合は別の行に分けて書きます。
- 法定耐用年数の15年を過ぎたら、交換しなければなりませんか?
-
いいえ。15年は減価償却の計算に使う税務上の年数です。交換の時期は、機器ごとの更新推奨時期と点検の結果で判断します。
- 減価償却費は15年総額に入れますか?
-
入れません。取得費と二重になるためです。税金への影響は、現金の出入りで総額を出したあとに別の行で比べます。法人が建物附属設備として償却する場合、平成28年4月1日以後に取得したものは定額法で、耐用年数15年の償却率は0.067です。
- 設置から年数がたった設備は、どこから数えればよいですか?
-
外箱の設置年ではなく、機器ごとの製造年と交換した年から数えます。途中でPASや変圧器だけを交換していることがあるためです。単線結線図・設備台帳・銘板・過去の工事の記録で確かめます。
- 突発故障は、いくらで置けばよいですか?
-
決まった金額はありません。0円にはせず、仮定として置きます。たとえば引込口のPASの交換費を1回分とし、0回・1回・2回の3通りで総額の幅を見る方法があります。停電で止まる損失は、別の行に分けて書きます。
- 税込と税抜のどちらでそろえますか?
-
どちらでもかまいませんが、すべての行を同じにそろえます。見積書・公開料金・請求書で表記が混ざりやすいので、列の見出しに「税抜」などと書いておきます。
- 所有権移転型の契約期間は何年ですか?
-
契約によります。契約期間、満了後の設備の扱い、中途解約するときの費用の考え方は、契約書と見積書に書かれる項目です。口頭の説明だけで判断せず、書面で確かめてから15年総額に置いてください。
- 4つの方式を比べる表のひな形はありますか?
-
現金・借入・リース・所有権移転を同じ項目で並べた比較表を、ホワイトペーパーとして無料で配布しています。本記事の試算シートの列と合わせて使えます。
まとめ|取得費ではなく、15年の総額と数字の出どころで決める
キュービクルの15年総額は、取得費に9つの費目を足し、同じ15年・同じ範囲でそろえて比べます。総額の大きさだけでなく、どの数字が実績で、どれが仮定かを並べておくことが、比較の結論を説明できるものにします。
- 15年は税務上の耐用年数に合わせた分析期間で、交換の期限ではない
- 機器の交換は、機器ごとの製造年と更新推奨時期(10年・15年・20年)で、どの年に来るかを置く
- 新設なら10年目のPASと15年目の機器、設置10年目ならほとんどの機器の交換が15年の中に入る
- 固定資産税は所有している限り毎年かかる。取得費1,000万円なら15年で約82万円
- 数字は実績・見積・参考値・仮定に分け、仮定は3通りに振って総額の幅を見る
- 持ち方で払う人が変わる費目は、見積と契約書で埋めてから比べる
更新の費用を機器別に確かめたい場合はキュービクル更新費用・機器別相場ガイド、高額な修繕と管理を見直した企業の例はキューブアップ導入事例で紹介しています。
所有権移転型の月額が自社の設備でどのくらいになるかは、4つの質問に答えるだけで目安を確かめられます。資料がそろっていなくても始められます。対象は高圧受電(キュービクル設置)の施設です。低圧・特別高圧での受電と、沖縄・離島は対象外となります。
参考にした一次情報
- e-Gov法令検索「減価償却資産の耐用年数等に関する省令」(令和8年5月22日施行)
- 国税庁「耐用年数の適用等に関する取扱通達」第2章第2節(2-2-2)
- 国税庁「耐用年数の適用等に関する取扱通達」第2章第3節(2-3-3)
- e-Gov法令検索「法人税法施行令」(令和8年10月1日施行)
- e-Gov法令検索「地方税法」
- 総務省「固定資産評価基準」第3章 償却資産(PDF)
- 東京都主税局「償却資産(固定資産税)」
- 神戸市「家屋と償却資産の区分について」(PDF)
- 日本電機工業会(JEMA)「汎用高圧機器の更新推奨時期に関する調査」報告書(改訂版)(2023年3月)
- 日本配電制御システム工業会(JSIA)「配電盤類の更新時期」
- 関東東北産業保安監督部掲載「点検の頻度等に関する告示」(PDF)
- 関東東北産業保安監督部掲載「主任技術者制度の解釈及び運用(内規)」(PDF)
- 環境省「低濃度PCB廃棄物処分について」
- リース事業協会「リース契約の特徴」