比較するときは、月額や初期費用の安さだけでなく、15年間の総支払額、修繕対象、電気事業法上の設置者、保安体制、事故対応、資金調達枠、中途解約、契約終了時、会計・税務を同じ条件で並べます。本記事では経営比較のため15年間を例にしますが、15年は方式をそろえて比べるための分析期間で、機器の交換期限や、リース期間・所有権移転型の契約期間を示すものではありません。
重要:本記事の「所有権移転型」は、既存キュービクルをサービス提供者へ譲渡して継続利用する管理サービスを指します。会計・税務上の「所有権移転ファイナンス・リース」「所有権移転外リース取引」とは別の概念です。契約名称だけで会計・税務処理を判断しないでください。
| 方式 | 初期負担 | 定期支払 | 設備の所有者 |
|---|---|---|---|
| 現金購入 | 大きい | 返済なし | 自社 |
| 銀行借入 | 頭金・諸費用等 | 元本・利息 | 自社 |
| リース | 抑えやすい | リース料 | 原則リース会社 |
| 所有権移転型 | 契約による | サービス料等 | 譲渡後はサービス提供者 |
| 方式 | 修繕・保守 | 終了時 |
|---|---|---|
| 現金購入 | 自社が手配・負担 | 自社保有を継続 |
| 銀行借入 | 自社が手配・負担 | 返済完了後も自社保有 |
| リース | 一般的なファイナンス・リースでは利用者負担 | 返還・再リース等を確認 |
| 所有権移転型 | 契約対象内をサービス料金に含める設計があり得る | 再譲渡・継続・撤去等を確認 |
キュービクルの購入・借入・リース・所有権移転の結論|「何を誰が負担するか」で選ぶ
結論として、「どれが安いか」より「どの変動リスクを自社に残したくないか」で選ぶと判断しやすくなります。資金に余裕があり長期保有するなら現金購入、自社保有のまま支出を分散したいなら借入、新しい設備へ更新して取得費を平準化したいならリース、既存設備を安全に継続利用でき、修繕・管理の変動負担を平準化したいなら所有権移転型が候補です。設備状態、建物利用期間、修繕対象外、終了条件によって適否は変わります。
| 重視すること | 検討しやすい方式 |
|---|---|
| 支払総額を抑えたい | 現金購入を基準に比較 |
| 手元資金を残したい | 銀行借入・リース・所有権移転型 |
| 銀行の融資枠を残したい | リース・所有権移転型を候補にする |
| 修繕費の変動を抑えたい | 保守込みリースまたは修繕範囲を定めた所有権移転型 |
| 保安管理や調整業務を減らしたい | 管理業務を契約に含む所有権移転型 |
| 短期間で売却・移転する可能性がある | 長期契約を避け、現金・借入を含めて再検討 |
| 最終的に設備を自社保有したい | 現金購入・銀行借入 |
次の2つに当てはまる場合は、方式を選ぶ前に確認が必要です。
- 契約方式より先に設備対応:重大な絶縁不良、容量不足、事故リスクなど継続利用の前提を満たさない。PCBを含む機器は、法令上の確認と処分の手順を先に整理する
- 長期契約は慎重に:数年以内に建物売却・退去・建替え・大幅増設の可能性がある
決める順番は「改修範囲→資金制約→15年総額→契約・責任」
支払方法を先に決めると、対象設備や工事範囲を方式に合わせて削り、安全・保安上必要な工事が漏れるおそれがあります。次の順で絞り込みます。
- 技術条件:更新対象、容量、停電、仮設、撤去、試験、届出を共通仕様にする
- 資金条件:手元資金の下限、年間返済上限、既存借入、与信枠を確認する
- 経済条件:15年の支払総額、現在価値、変動シナリオを比較する
- 契約条件:所有、設置者、修繕、保険、事故、変更、解約、終了時を確認する
資金調達の4方式の違い|誰が資金を出し、誰が所有・管理するか
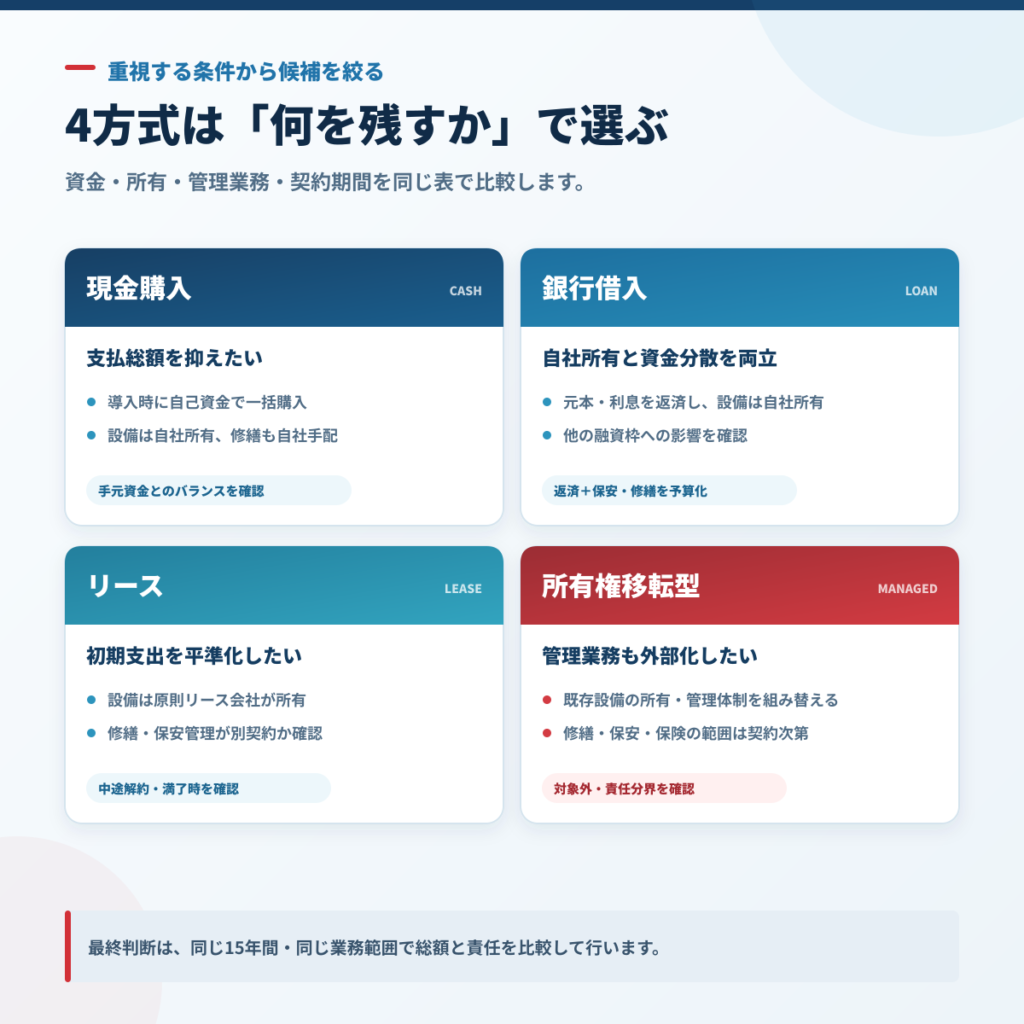
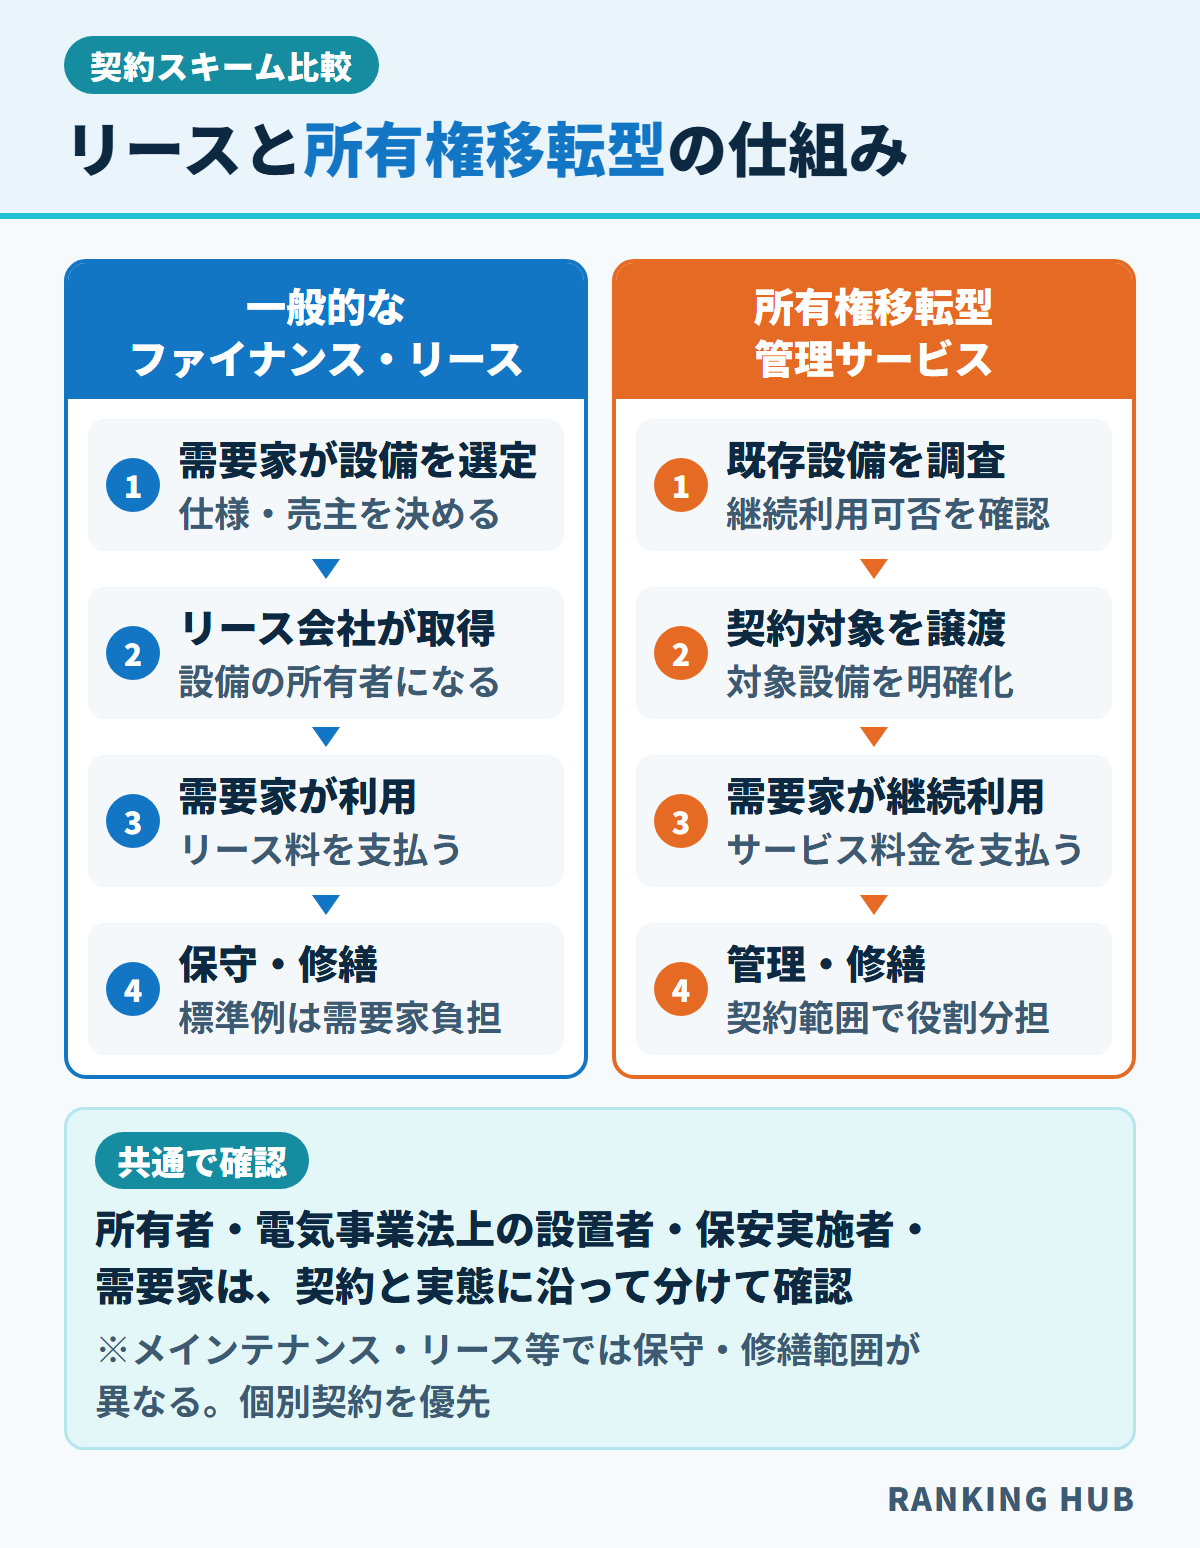
「誰が代金を出すか」と「誰が設備を所有・管理するか」は別の論点です。現金購入と銀行借入は自社が所有して修繕・保安も自社で手配する方式、典型的なファイナンス・リースは「リース会社が取得した設備を借りる取引」、所有権移転型は「既存設備を譲渡し、継続利用と管理サービスを契約する取引」です。所有権だけでなく、修理権限、費用負担、保安指示、事故対応まで分けて確認します(キュービクルそのものの仕組みはキュービクルとは?で解説しています)。
リースは「設備代の分割払い」だけではない
公益社団法人リース事業協会によると、一般的なファイナンス・リースでは、利用者が設備とサプライヤーを選び、リース会社が設備を取得して所有します。リース料には物件価格だけでなく、金利、固定資産税、保険料、管理費・利益などが含まれます。同協会の契約条項例では、利用者が保守・点検・整備と損傷時の修繕費を負担する構造が示されており、原則として中途解約はできません。
一方、保守・管理・修繕を含むメインテナンス・リースもあるため、「リースなら修繕は必ず別」「リースなら必ず修繕込み」と一律には決められません。
所有権移転型は既存設備を譲渡して継続利用する
本記事でいう所有権移転型は、既存のキュービクルを継続利用しながら、設備の所有権をサービス提供者へ移し、保安管理費や契約対象の修繕、保険、関係会社との調整などを月額化する仕組みです。新しい設備をリースで導入する方法とは異なり、現在使用中の設備の所有・管理の体制を組み替えます。
ただし、名義を変えればあらゆる義務・損害が自動的にサービス提供者へ移るわけではありません。仕組みとメリット・注意点は、キュービクル所有権移転とは?で詳しく解説しています。
初期費用だけでなく8つの軸で比較する
比較表は、少なくとも次の8項目を同じ期間・同じ設備条件で並べます。月額が安く見えても保安管理・修繕・終了費用が別なら実質負担は増え、月額が高く見えても修繕・保安管理・保険を含むなら、単純な設備代とは比べられません。
| 比較軸 | 現金購入 | 銀行借入 | ファイナンス・リース | 所有権移転型 |
|---|---|---|---|---|
| 初期キャッシュ | 大きい | 頭金・諸費用等。借入条件による | 抑えやすい | 抑えやすい。初期費用の有無は契約による |
| 15年総額 | 資金コストは小さいが、保安・修繕を別途加算 | 設備代・利息・保安・修繕を加算 | リース料・保安・修繕・再リース等を加算 | 月額総額と対象外費用を加算 |
| 設備の所有者 | 自社 | 自社。担保等は確認 | 原則リース会社 | 譲渡後はサービス提供者 |
| 修繕・交換 | 自社負担 | 自社負担 | 一般には利用者負担。保守契約による | 契約範囲内はサービス側。除外条件を確認 |
| 保安管理 | 自社で契約・管理 | 自社で契約・管理 | 別契約が一般的 | 月額に含む場合がある。既存委託先との関係を確認 |
| 事故・保険 | 自社で保険と対応体制を準備 | 自社で保険と対応体制を準備 | 動産保険の範囲と利用者責任を確認 | 責任分界、補償範囲、免責、限度額を確認 |
| 資金調達枠 | 銀行借入枠は使わないが手元資金が減る | 融資枠を使う | 銀行融資枠とは別。会計・与信上の影響は確認 | 銀行融資枠とは別。会計・契約実態による影響を確認 |
| 途中解約・変更・終了 | 売却・撤去・増設を自社で判断 | 期限前返済・追加融資の条件を確認 | 中途解約は原則困難。増設は貸手承諾。満了時の再リース・返還を確認 | 解約・増設・料金改定・終了時の設備の扱いを契約で確認 |
15年総額(TCO)で比較する|考え方と250kVAの試算例
結論として、4方式は期間と業務範囲をそろえた15年総額で比べます。見積に記載がない費用は0円とせず、「契約に含む」「自社負担」「条件付き」「未確定」に分け、未確定には確認先と回答期限を付けます。
方式ごとに、同じ式へ入れる中身は次のように変わります。補助金は交付決定などで確定した額だけを差し引きます。
| 方式 | 初期支出 | 定期支払 | 追加する費用 | 終了時の調整 |
|---|---|---|---|---|
| 現金購入 | 設備・工事の支払総額 | 保安・保険・保守 | 修繕、更新、変更。社内資金の機会費用は別評価 | 撤去費を加え、合理的な残存価値を控除 |
| 銀行借入 | 頭金・諸費用 | 元本返済・利息 | 保証料、担保費用、保安、保険、修繕 | 残債・期限前返済費用を加え、残存価値を控除 |
| リース | 契約時支払等 | 基本リース料・再リース料 | 保安、修繕、追加工事、保険差額、変更料 | 返還、買取、再リース、原状回復、残価保証 |
| 所有権移転型 | 調査・契約・移転費等 | サービス料等 | 対象外修繕、追加工事、保険差額、料金改定分、変更料 | 再譲渡、継続、撤去、精算、原状回復 |
式の「補助金等の確定受領額」に入れる国の補助の対象と条件は、キュービクル更新に使える補助金の記事で整理しています。
試算例|250kVA・設備代1,000万円の15年総額モデル
以下は、250kVA・地上設置の設備を想定した比較モデルです。実際の見積ではなく、比較方法を示すための試算例です。
| 項目 | 現金購入 | 銀行借入 | 5年リース | 所有権移転型 |
|---|---|---|---|---|
| 設備・契約の前提 | 設備代1,000万円を一括 | 1,000万円・10年・年2.5%想定 | 月23.7万円・60回想定 | 月8.5万円・15年想定 |
| 設備代・返済・利用料 | 1,000万円 | 約1,131万円 | 約1,425万円 | 1,530万円 |
| 保安管理費 | 月2万円×180回=360万円 | 月2万円×180回=360万円 | 月2万円×180回=360万円 | 上記月額に含む想定 |
| 15年総額 | 1,360万円 | 1,491万円 | 1,785万円 | 1,530万円 |
| 別途見込む費用 | 修繕、交換、保険、撤去等 | 修繕、交換、保険、撤去等 | 修繕、交換、返還・再リース等 | 契約対象外費用、免責・上限超過等 |
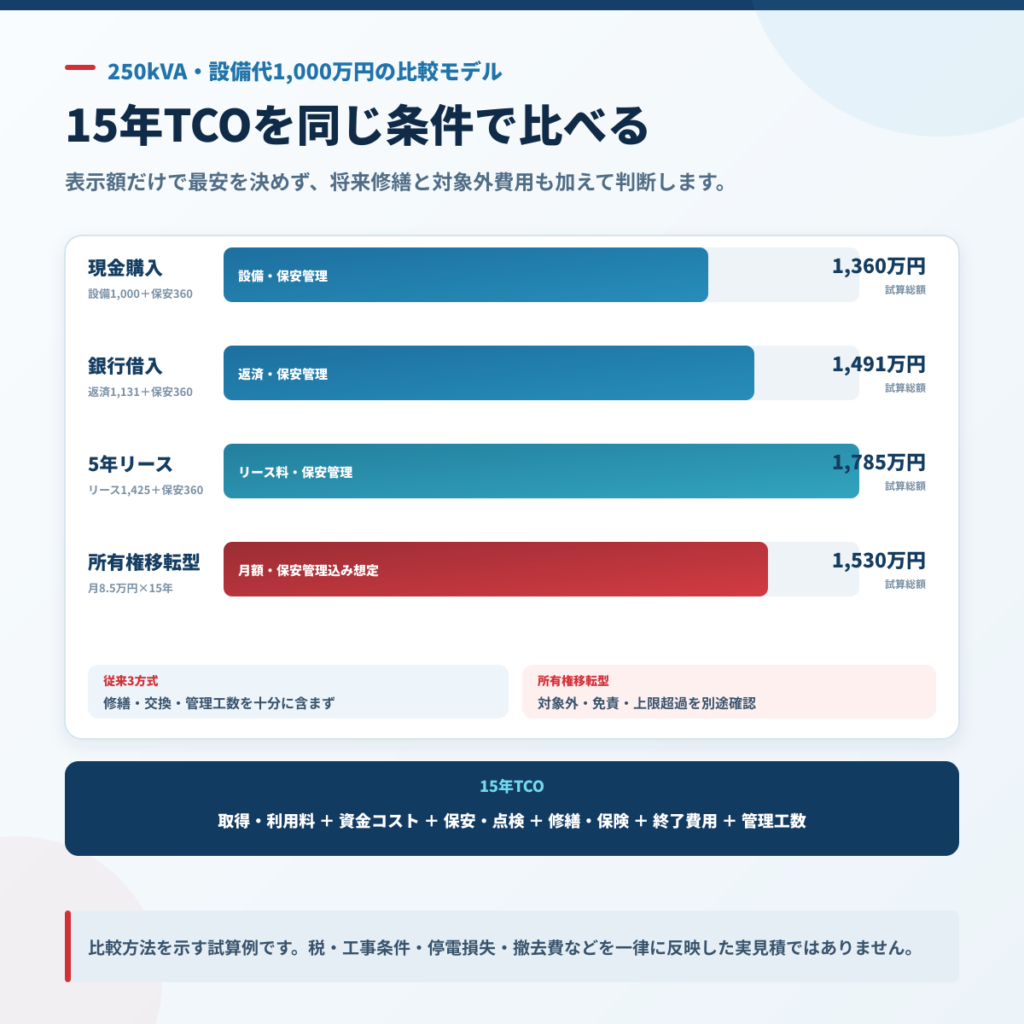
この試算では現金購入の15年総額が最も低く見えますが、現金・借入・リースの欄には、15年間に発生する修繕・機器交換や管理担当者の工数を織り込んでいません。所有権移転型も、すべての故障・損害・工事が無制限に含まれるとは限りません。停電による操業損失や事故時の第三者損害は、発生確率と金額の幅が大きいため、通常の支払総額とは分けて「リスクコスト」として比べると判断しやすくなります。
最初の比較表は税効果を入れない現金の出入りで作り、税の影響は税理士へ確認してから別表で足します。支払時期まで比べる場合は、各年の支出を割引率で現在価値に直します。割引率は借入の金利、加重平均資本コスト、社内の投資基準などから財務担当者が決めます。15年は比較用の分析期間なので、建物利用計画に合わせて10年・20年などでも計算し、結論が大きく変わらないか確認します。
上の試算で別途とした修繕・機器の交換・固定資産税などを足した試算と、前提を書き換えられる15年試算シートの作り方は、キュービクルの15年総額|購入後の修繕・点検・管理費まで比較で詳しく解説しています。見積の内訳の比べ方はキュービクルの見積が高いと感じたら、保安管理費の相場と業務範囲はキュービクルの保安管理費はいくら?を参考にしてください。
年次キャッシュフローと4つの変動シナリオ|総額が同じでも資金繰りは違う
15年総額だけでなく、契約時、1~5年、6~10年、11~15年、15年末の資金流出を分けて確認します。同じ総額でも、初年度集中型と定額型では資金繰り、借入余力、追加投資への対応力が異なります。
| 時点 | 現金購入 | 銀行借入 | リース | 所有権移転型 |
|---|---|---|---|---|
| 契約・工事時 | 支出が集中 | 頭金・手数料・融資実行 | 初回支払・契約条件 | 調査・移転・初回支払 |
| 1~5年 | 保安・軽微修繕 | 返済・利息・保安 | リース料・対象外費用 | サービス料・対象外費用 |
| 6~10年 | 中期修繕・部品 | 残債・中期修繕 | 契約継続・変更・修繕 | 契約継続・範囲見直し |
| 11~15年 | 更新準備・大規模修繕 | 完済時期・次回投資 | 再リース・更新判断 | 再譲渡・更新・継続判断 |
| 15年末 | 残存価値・撤去 | 残債・残存価値 | 返還・再リース・買取等 | 再譲渡・継続・撤去等 |
各年の支払は「確定」「指数・金利等で変動」「条件付き」「未確定」に分けます。固定月額でも、増設、法令対応、対象外修繕、緊急工事、契約終了費用まで固定とは限りません。
そのうえで、基本ケースに次の4つのシナリオを加え、「15年総額」「1年間の最大支払額」「単月の最大支払額」「意思決定までの猶予」を比べます。最安ケースだけでなく、想定外が起きても経営上許容できるかを確認するためです。
| シナリオ | 想定する出来事 | 現金購入・銀行借入で確認 | リースで確認 | 所有権移転型で確認 |
|---|---|---|---|---|
| 大規模修繕・災害事故 | 主要機器の故障、部品供給終了、緊急停電、災害・事故 | 予備費、保険、緊急対応の体制 | 修繕費、メーカー保証、保険、損害金、交換承諾 | 契約対象、上限、免責、対象外機器、原因別の負担 |
| 途中解約・建物売却 | 拠点撤退、建物売却、移転 | 残債・期限前返済、撤去・売却 | 契約承継、残リース料・違約金、返還、原状回復 | 第三者承継、再譲渡、解約精算、原状回復 |
| 容量増設・用途変更 | 機器追加、盤改造、保護協調、契約変更 | 追加投資・追加融資 | 追加物件、改造承諾、新契約 | 対象変更、追加料金、設備帰属 |
| 資金条件変更 | 変動金利、指数連動、料率改定、借換え | 金利区分、借換費用、再審査 | 改定条件と上限 | 料金改定の条件と上限 |
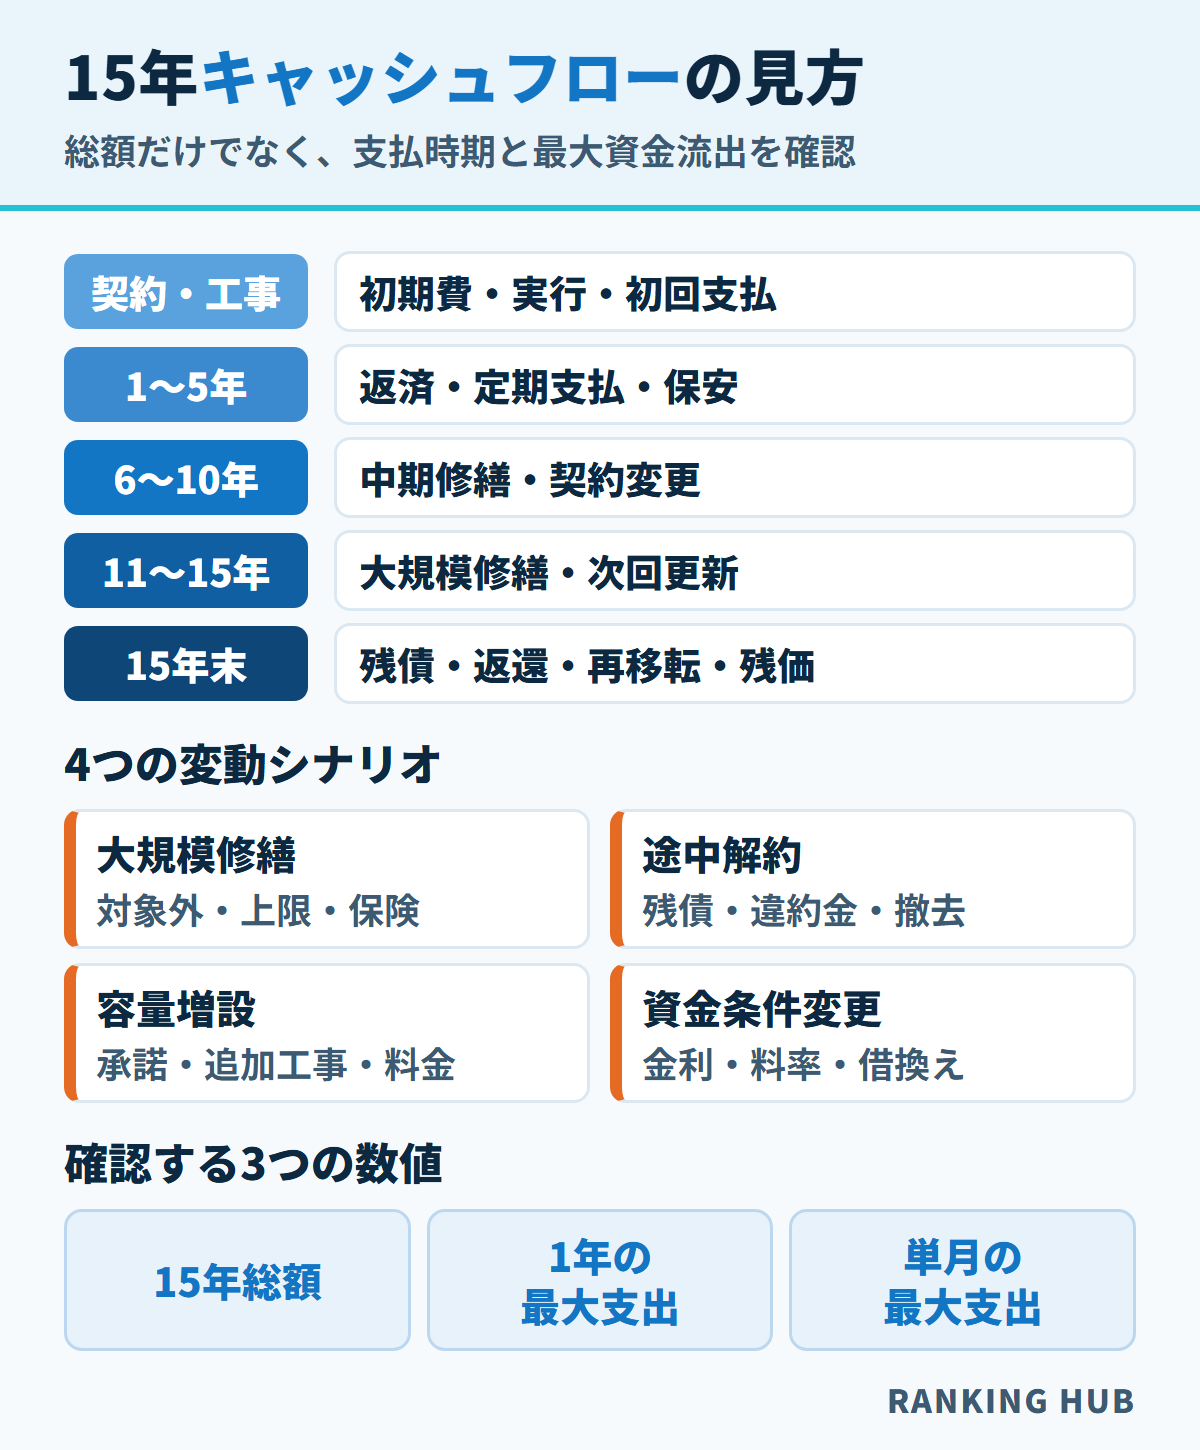
資金手当てができない重大修繕を想定し、現預金、未使用の融資枠、保険、代替電源、経営判断の連絡系統を事前に確認しておきます。
現金購入・銀行借入・リース・所有権移転型が向く企業と注意点
4方式それぞれに、向く企業の条件と、選んだあとに自社に残る負担があります。候補を1つに決め打ちせず、当てはまる方式を2つ以上残して同じ条件で比べてください。
現金購入が向く企業・注意点
現金購入は、資金調達に伴う利息やリース会社の管理費がなく、長期総額を抑えやすい方法です。設備を自社保有するため、交換時期、改修仕様、施工会社、売却・撤去の判断もしやすくなります。
- 向く企業:支払後も人件費・仕入・税金・借入返済に必要な手元資金と、事故・故障・追加工事に備える設備予備費を別枠で確保できる
- 向く企業:拠点を長期利用し、自社の修繕計画で電気設備を管理したい
- 注意点:導入時のキャッシュ流出が大きく、他の成長投資や緊急資金を圧迫し得る
- 注意点:購入後の点検、修繕、事故対応、保険、更新計画は自社側に残る
現金購入が支払総額で最小になるとは限りません。資金を他の投資へ使った場合の収益、資金不足による事業影響も意思決定のコストです。支払後の最低現金残高を先に定め、下回る場合は借入等との併用を検討します。
銀行借入が向く企業・注意点
銀行借入は、設備を自社所有しながら初期支出を分散できる方法です。借入期間と金利が確定していれば返済計画を立てやすく、完済後も設備は自社に残ります。
- 向く企業:長期保有したいが、一括支出で手元資金を減らしたくない
- 向く企業:金利・返済期間・担保条件を含めて有利な融資を利用できる
- 注意点:融資枠を使うため、運転資金や別設備への追加借入に影響する可能性がある
- 注意点:返済とは別に、保安管理費、修繕費、保険料を予算化する必要がある
| 借入条件 | 比較する内容 | 注意点 |
|---|---|---|
| 金利 | 固定・変動、基準金利、優遇、見直し | 表示金利だけで保証料等を除外しない |
| 返済 | 元金均等・元利均等、据置、期間 | 総利息と初期の返済額が異なる |
| 諸費用 | 保証、事務、印紙、担保設定、評価 | 15年総額と実行時の資金へ計上 |
| 実行条件 | 審査、契約、支払先、実行日 | 発注金・中間金とのずれを確認 |
| 途中変更 | 借換え、期限前返済、追加融資 | 手数料・再審査・財務制限条項を確認 |
日本政策金融公庫の中小企業向けの手続きでは、会社案内、登記事項証明書、最新3期分の決算書・税務申告書、納税証明書、試算表、設備投資の見積書等が主な提出資料として示されています。設備資金では、取得の金額・時期の報告、固定資産台帳や現地確認が行われる場合があります。利用可否や条件は企業規模、業種、財務、設備内容、時期で異なるため、申込時点の公式条件を確認してください。
キュービクルのリースが向く企業・注意点
ファイナンス・リースは、導入時の多額の支出を避けて、一定期間のリース料へ平準化しやすい方法です。銀行融資枠とは別の審査になるため、資金調達手段を分散したい企業にも候補となります。
- 向く企業:全面更新が必要で、新設備の仕様が固まっている
- 向く企業:契約期間中に移転・廃止する可能性が低く、月額を固定して予算管理したい
- 注意点:一般的なファイナンス・リースでは中途解約が難しい
- 注意点:保安管理・修繕・追加工事がリース料に含まれるとは限らない
- 注意点:満了時の再リース、返還、撤去・原状回復の費用を確認する
| 契約条項 | 確認する質問 | 15年総額への反映 |
|---|---|---|
| 物件範囲 | 盤、変圧器、ケーブル、工事、撤去のどこまでか | 対象外を別費用へ |
| 保守・修繕 | 誰が手配し、上限・免責・消耗品はどうなるか | 未包含費用と予備費へ |
| 中途解約 | 残リース料、違約金、返還・撤去はどうなるか | 撤退シナリオへ |
| 滅失・損傷 | 保険範囲、免責、保険外損害、代替機はどうなるか | 保険差額と停止影響へ |
| 契約終了 | 返還、再リース、買取、撤去、原状回復の選択肢 | 15年末の費用へ |
キュービクルは建物に固定され、撤去・搬出にも停電、重機、電力会社との調整が必要になる場合があります。一般的な事務機器のリースよりも、返還条件と終了工事の実行可能性を慎重に確認してください。
所有権移転型が向く企業・注意点
所有権移転型は、既存設備の高額修繕、保安管理、事故対応、関係会社との調整を、契約に基づいて月額化・外部化したい企業に向く選択肢です。
- 向く企業:年次点検で修繕・更新を指摘され、まとまった設備投資を避けたい
- 向く企業:既存設備を安全に継続利用でき、修繕費と保安管理費を月額化して予算変動を小さくしたい
- 向く企業:保安会社・工事会社・保険会社との管理負担や窓口を整理したい
- 注意点:長期契約のため、中途解約、料金改定、設備増設、建物売却、契約終了時を確認する
- 注意点:修繕の対象機器、上限、免責、災害・故意過失・PCB等の扱いを確認する
- 注意点:所有権移転と設置者変更の手続き、保安規程、主任技術者・外部委託契約を整理する
契約前には、移転対象(外箱だけか、変圧器・盤・ケーブル・付帯設備まで含むか)、設備評価(点検記録、製造年、PCB、故障履歴、部品供給)、対価(譲渡価額、月額、初期費、追加工事、税・保険の負担)を分けて確認します。「所有権が移るから修繕費・事故責任がすべてなくなる」「既存設備の簿価を直ちに全額除却できる」とは限りません。
キューブアップの無料診断は、高圧受電(キュービクル設置)で自社所有の設備を主な対象としています。低圧・特別高圧、沖縄・離島は対象外です。PCBを含む機器も相談の対象になりますが、分析・処分の費用をどちらが負担するかは見積と契約書で確かめてください。点検報告書、単線結線図、電気料金明細が揃っていなくても、設備年数、点検指摘、電力契約、所有形態から対象可否の目安を確認できます。実際の提案可否、料金、修繕範囲は、設備状況・地域・契約条件・審査によって異なります。
保守・修繕の違い|「修繕込み」は範囲まで確認する
現金購入・借入では修繕は自社負担、標準的なファイナンス・リースでも需要家が保守・修繕を負担する契約例が示されていますが、保守込みのリースや所有権移転型では、契約対象の修繕をサービス側へ寄せられる場合があります。ただし、「修繕込み」という言葉だけでは不十分です。
- 対象機器:変圧器、VCB、LBS、PAS、高圧ケーブル、保護継電器など、どこまでか
- 費用範囲:部品代、工賃、運搬、重機、足場、撤去処分まで含むか
- 停電:停電調整、仮設電源、夜間・休日作業を含むか
- 試験:交換後試験、保護継電器試験、絶縁測定などを含むか
- 緊急出動:受付時間、出動費、復旧部品、休日対応をどう扱うか
- 対象外:自然災害、塩害・浸水、故意過失、無断改造、容量超過、PCB等をどう扱うか
契約書だけで範囲が分からない場合は、責任分界表と対象・対象外の一覧を別紙で作成してもらいましょう。老朽設備では、将来の修繕候補を先に洗い出してから契約範囲へ反映することが重要です。交換時期の考え方は、キュービクルの耐用年数は何年?で整理しています。
所有権が変わるときの設置者責任と手続き
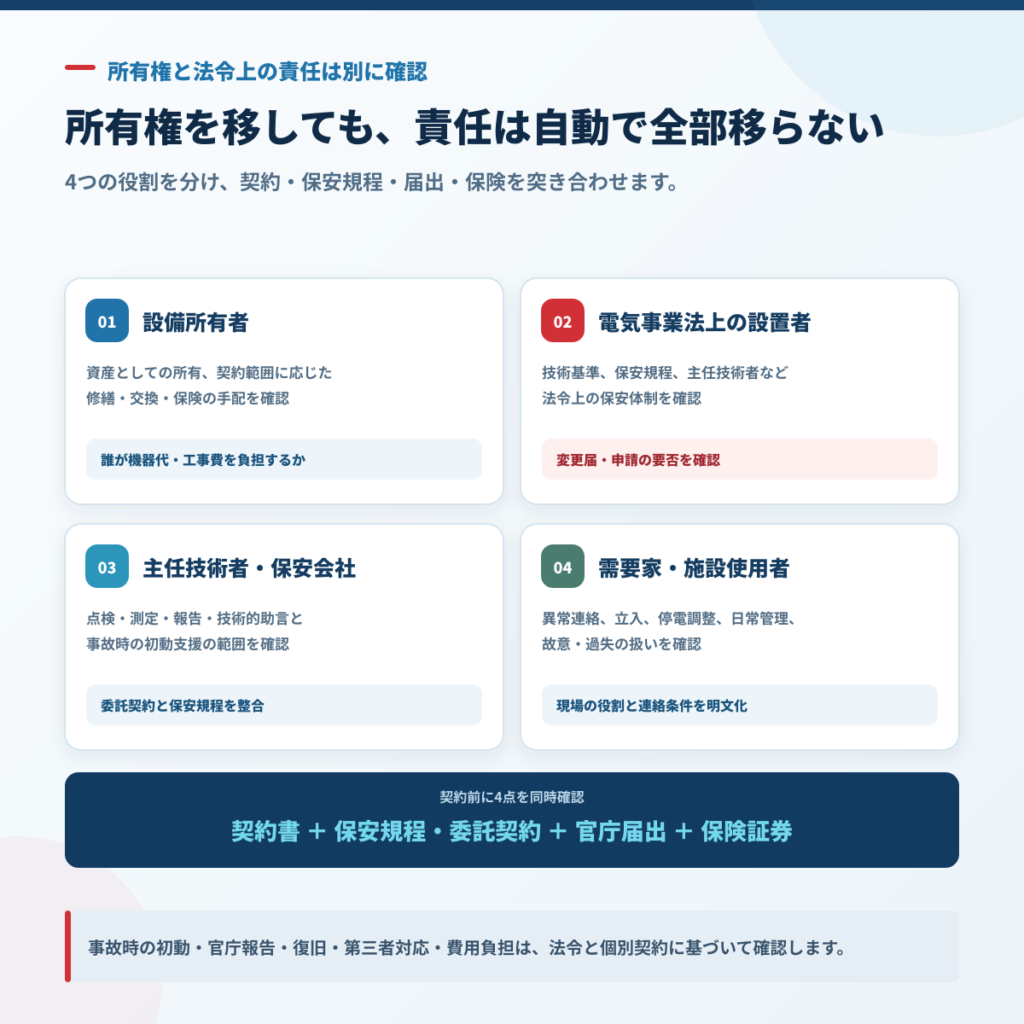
結論として、設備所有者と電気事業法上の設置者を同義と決めつけず、所有・占有と維持管理の実態、譲渡スキーム、所轄官庁の手続きを確認します。現金・借入・リース・所有権移転のどれを選んでも、設置者、保安規程、電気主任技術者、事故時対応を空白にしてはいけません。
経済産業省は、自家用電気工作物の設置者に、技術基準への適合維持、保安規程の制定・届出・遵守、主任技術者の選任・届出などを求めています。関東東北産業保安監督部は、自家用電気工作物そのものを譲り受けて使用する場合、譲受人が新たな設置者となり、保安規程を定め、電気主任技術者を選任し、遅滞なく届け出るよう案内しています。一方、中部近畿産業保安監督部近畿支部は、設置者を自家用電気工作物の維持・管理を行い得る所有者または一定の占有者と説明しています。
したがって、所有権移転型では「所有権を移しても必ず従前の需要家が設置者のまま」「所有者が変わったから必ずサービス提供者が設置者」と一律に扱わず、契約スキームが法令上どの手続に該当し、誰が維持・管理の主体となるかを、電気主任技術者と所轄の産業保安監督部へ確認してください。
| 確認項目 | 契約・手続きで明確にすること | 残す書面 | 確認先 |
|---|---|---|---|
| 所有権移転日・対象資産 | どの書類・時点で所有権が移るか、対象資産、処分・改造の権限 | 譲渡契約、資産一覧、設備台帳 | 契約当事者・弁護士 |
| 電気事業法上の設置者 | 移転前後の設置者、維持管理の主体、必要な届出・申請 | 届出の控え、責任分界表 | 所管の産業保安監督部 |
| 保安規程 | 設置者、組織、連絡体制、点検・事故対応の変更 | 改訂版、届出の控え | 電気主任技術者・所管官庁 |
| 主任技術者・外部委託 | 選任・承認・委託契約を継続または変更する条件 | 選任届・外部委託承認、保安契約 | 電気主任技術者・保安管理会社 |
| 需要家の役割 | 異常連絡、立入、停電調整、日常管理、故意過失の扱い | 運用手順、連絡網 | 契約当事者 |
| 事故時の対応 | 初動、官庁報告、復旧、第三者対応、費用・賠償の分担 | 事故対応フロー、保険証券 | 契約当事者・保険会社・弁護士 |
資金調達契約の締結日と、所有権移転日、工事完了日、受電開始日、設置者変更日を混同しないでください。各日付の前後で誰が設備を管理し、事故時に判断するかを時系列で決めます。設備を利用する施設側にも、異音・異臭・煙・警報などの異常を見つけたときの連絡、停電調整、作業立会い、施設内の安全確保といった役割が残るため、契約書へ明記します。
事故対応・賠償・保険は書面で分ける
設備の所有権を移しただけで、事故時の責任・損害賠償・休業損失・第三者対応がすべてサービス提供者へ移ると考えるべきではありません。事故原因、法令上の設置者、契約上の義務、需要家側の行為、保険約款等で扱いが変わるため、次の点を契約前に書面化します。
- 異常発生時の連絡先と24時間受付の有無
- 事故点の切り離し・復旧工事の指示権限
- 行政・一般送配電事業者への報告担当
- 第三者損害・波及事故・休業損失の保険範囲
- 免責金額、支払限度額、求償・再発防止の費用
- 需要家の無断操作・改造・連絡遅延時の扱い
中途解約と契約終了|「最後にどう戻すか」まで比較する
結論として、長期契約では契約開始時よりも、売却・退去・増設・満了時の終了条件が経営リスクになります。自社保有の現金購入・借入は処分を自社で判断できますが、リースは返還・再リース、所有権移転型は再譲渡・継続・撤去等の条件を契約前に確認してください。
| 場面 | 現金購入・銀行借入 | リース | 所有権移転型 |
|---|---|---|---|
| 通常満了・完済 | 継続保有・売却・撤去を自社判断 | 返還・再リース・買取等を確認 | 再譲渡・継続・撤去等を確認 |
| 中途解約・建物売却 | 資産売却・撤去を自社判断。借入は残債と期限前返済の条件を確認 | 解約不能条項、残リース料・違約金、買主への承継、返還を確認 | 解約事由、予告期間、違約金、残額、第三者承継、再譲渡・精算を確認 |
| 増設・改造 | 自社判断で追加投資・追加融資 | 貸手の承諾、追加契約 | 提供者の承諾、対象変更、料金改定 |
| 契約先の破綻 | 該当しない(自社保有) | 支払先、所有権、保守の継続 | 設備の所有、修繕・保安の継続、契約の移管 |
リース事業協会の一般的なファイナンス・リースの説明では、満了時に契約を終了する場合、ユーザー負担で物件を返還するとされています。キュービクルは停電・分離・搬出・重機・電力会社との調整が必要になり得るため、「返還する」という一語ではなく、実際の工程と費用負担まで確認します。
会計・税務|「月額だから経費」「他社所有だからオフバランス」とは限らない
結論として、4方式とも、契約名称ではなく契約実態と適用する会計・税務ルールで判断します。特定資産を使用する権利、サービス部分、既存資産の譲渡、契約期間、料金内訳などを専門家へ提示してください。
| 方式 | 会計・税務で確認する主な論点 | 断定してはいけない表現 |
|---|---|---|
| 現金購入 | 取得価額、資産区分、耐用年数、減価償却、修繕費と資本的支出 | 「支払時に全額経費」 |
| 銀行借入 | 設備資産、借入金、元本返済、支払利息、付随費用 | 「返済額がすべて経費」 |
| ファイナンス・リース | リースの識別・分類、使用権資産・負債、税務上の売買扱い、償却 | 「リース料は必ず全額経費」「必ずオフバランス」 |
| 所有権移転型 | 資産譲渡の認識、譲渡損益、既存資産の除却、継続利用契約にリースを含むか、サービス部分との区分 | 「所有権移転だけで資産・負債が必ず消える」 |
新リース会計基準は2027年4月1日以後に始まる年度から適用
企業会計基準委員会(ASBJ)の企業会計基準第34号「リースに関する会計基準」は、2027年4月1日以後開始する連結会計年度・事業年度の期首から適用され、2025年4月1日以後開始する年度からの早期適用も可能です。同基準では、契約が「特定された資産の使用を支配する権利を、一定期間にわたり対価と交換に移転する」場合にリースを含むと判断し、借手は原則として使用権資産とリース負債を計上します。契約に含まれるリース部分と非リース部分の区分も検討します。
管理サービスという名称でも、契約にリースが含まれるかを検討する必要があります。自社が日本基準・IFRS・中小企業向けの会計ルールのどれを使うかを含め、適用対象企業は公認会計士等へ確認してください。
法人税上もファイナンス・リースは売買扱いになる場合がある
国税庁「リース取引についての取扱いの概要」では、法人税法上の一定のリース取引は、目的資産の引渡し時に売買があったものとして扱われます。所有権移転外リース取引のリース資産は、原則としてリース期間定額法で償却します。一方、資産を譲渡後も使用する取引は、契約と実態によって、資産売却、リース、サービス、金融取引などの判定が問題になります。
契約締結前に、見積書、契約書、責任分界表、所有権移転の書類、月額料金の内訳を公認会計士・税理士へ提示してください。キュービクルの耐用年数の区分と減価償却、修繕費と資本的支出の考え方は、キュービクルの法定耐用年数と減価償却で解説しています。
自社に合う持ち方を判断する比較マトリクス
結論として、手元資金、長期保有、支払平準化、修繕管理、途中変更、終了時の条件で候補を絞ります。下表は適合を保証するものではなく、見積・契約・財務情報を集める順番を示す意思決定の補助です。
| 自社の条件 | 先に検討する方式 | 同時に確認する代替案 | 決定前の重要質問 |
|---|---|---|---|
| 現金余力が大きく長期保有 | 現金購入 | 一部借入 | 支払後も予備費を残せるか |
| 設備を保有し初期支出を分散 | 銀行借入 | 現金併用 | 返済と追加投資を両立できるか |
| 全面更新が必要で、新設備を定期支払で導入 | リース | 借入 | 保守・修繕・終了費用を含むか |
| 既存設備を安全に継続利用でき、所有・管理を契約化したい | 所有権移転型 | 現金での修繕・借入での更新 | 対象外と設置者責任は何か |
| 改造・処分の自由度を重視 | 現金購入・銀行借入 | リース・所有権移転型の承諾条件 | 他社所有の設備で承諾が要る場面はどこか |
| 拠点撤退・建物売却・増設の可能性が高い | 解約・承継条件を最優先に再比較 | 段階更新 | 途中解約・移設・増設の費用はいくらか |
| 故障時の予算変動を抑えたい | 保守込みリース・修繕範囲が明確な所有権移転型 | 保険・予備費 | 上限・免責・除外・復旧時間は何か |
| 重大不良がある・PCBの法定対応が残る | 先に設備・法定対応 | PCBを含む機器も所有権移転型の相談は可能 | 継続利用できるか、処分の手順と期限を先に確定したか |
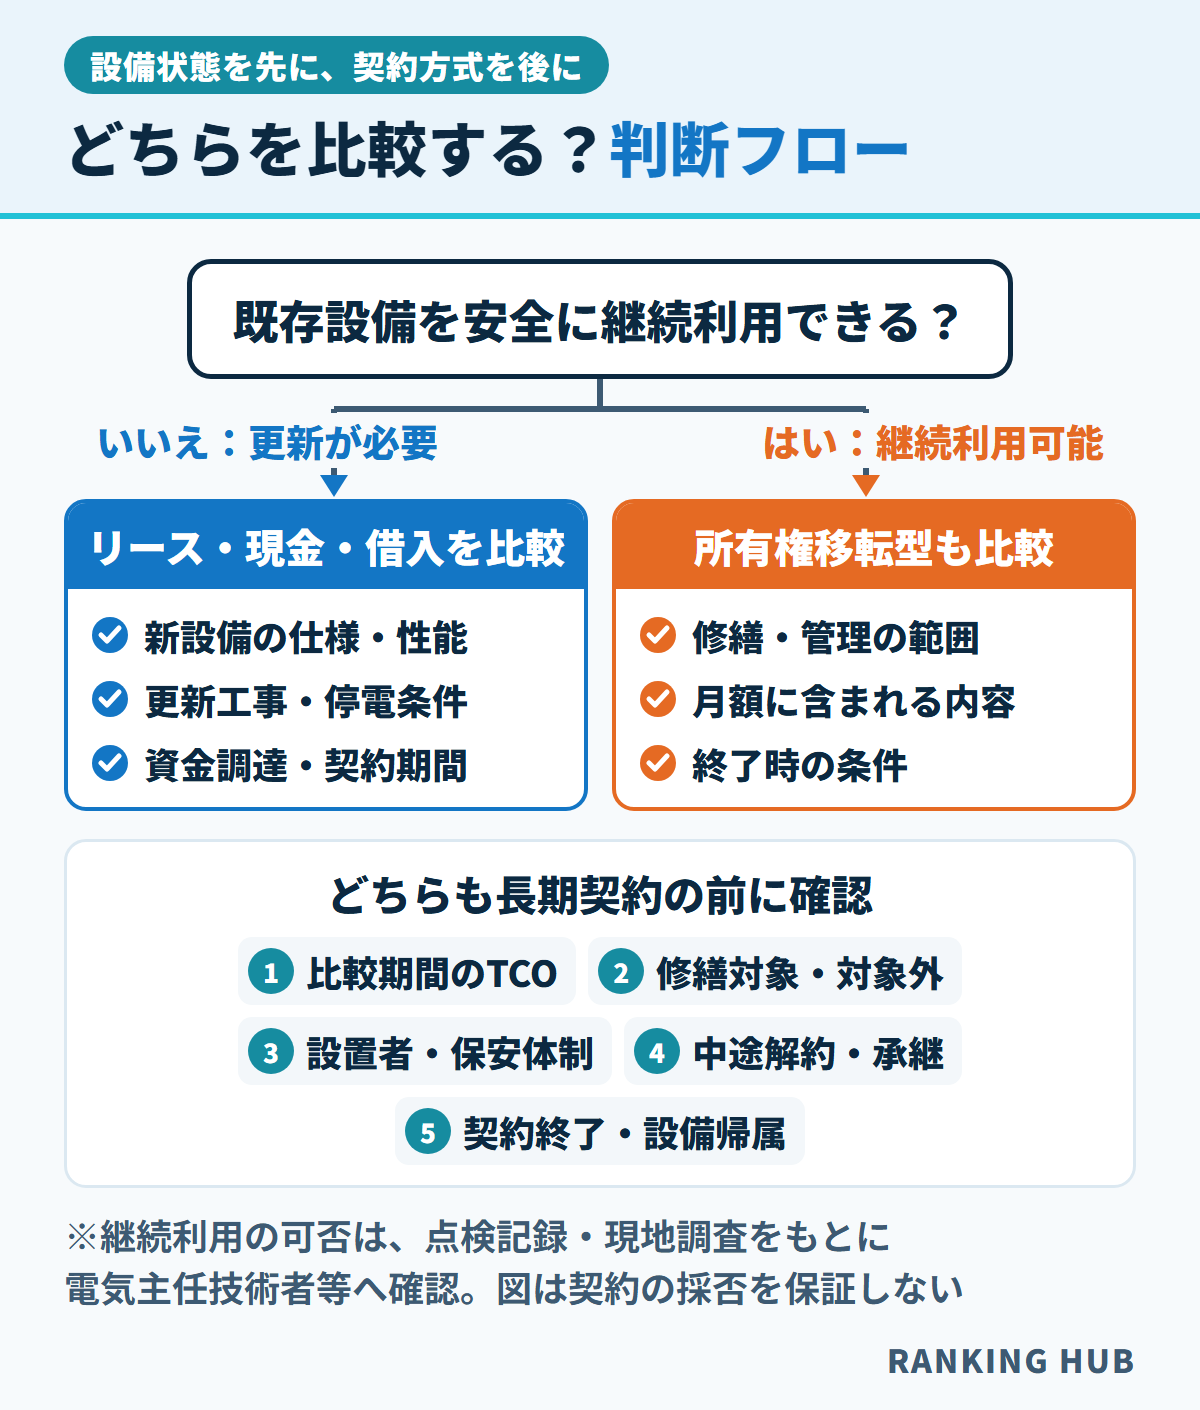
資金方式を先に決めるのではなく、修理・部分更新・全体更新の技術判断を確定してから比較します。判断の基準は、キュービクルは修理か全体更新かで整理しています。
比較から契約までの進め方|8ステップ
結論として、設備状態と更新範囲を確定してから同じ条件の見積を取り、15年総額・責任分界・終了条件・会計税務を確認して契約します。月額や金利の提示だけを先に集めると、比較条件がそろわず意思決定を誤りやすくなります。
単線結線図、設備台帳、銘板写真、点検報告書、修繕見積、PCB確認状況、保安管理契約を集め、容量、製造年、指摘機器、対応期限を確認します。
電気主任技術者・工事会社等と、重大不良、容量、劣化、部品供給、設置環境を確認し、対象機器、停電、仮設、試験、届出、完了条件を決めます。
建物の保有期間、売却・移転・建替え、増設の予定から比較期間と終了シナリオを決め、最低現金残高、年間返済上限、既存借入、与信枠、決裁期限を財務担当と決めます。
設備、工事、撤去、保安、修繕、保険、停電、変更、終了費を同じ回答フォーマットにそろえます。
実際の見積と契約条件を入れ、未確定の費用と支払時期を分けます。
大規模修繕・災害事故、途中解約・建物売却、容量増設、資金条件変更で最大支出を比べ、所有者・設置者・主任技術者・保安会社・需要家の役割と事故時の費用負担を表にします。
契約書と設備資料を、弁護士、公認会計士・税理士、電気主任技術者等へ提示し、資産・負債、税務、財務制限条項、融資枠、必要な官庁手続きを確認します。
採用理由、前提、対象外、最大支出、解約・終了条件、見直し時期を決裁書と契約書で照合します。契約後も、試験成績、届出、固定資産台帳、契約台帳、支払表を更新します。
比較と稟議に必要な資料
技術資料、4方式の金額、契約条件、財務制約、専門家の回答を1つの比較台帳へまとめます。金額だけの比較表では、修繕・保安・終了時の違いを決裁者へ説明できません。
| 資料 | 確認する内容 | 担当 |
|---|---|---|
| 点検・設備資料 | 単線結線図、機器台帳、点検・事故・修繕履歴 | 設備・保安 |
| 共通仕様書 | 対象、工事、停電、仮設、試験、完了条件 | 設備・工事 |
| 4方式の提示書 | 現金購入の見積、融資条件、リース条件、所有権移転型の条件 | 財務・購買 |
| 15年比較表 | 年次支払、15年総額、現在価値、未確定費用、変動シナリオ | 財務 |
| 契約レビュー | 所有、修繕、保険、事故、変更、解除、終了 | 法務・購買 |
| 会計・税務の回答 | リース識別、資産・負債、償却、譲渡、税務 | 経理・専門家 |
| 保安手続き | 設置者、主任技術者、保安規程、届出、事故対応 | 保安・所轄官庁への確認 |
| 決裁書 | 採用理由、代替案、残るリスク、最大支出、再評価日 | 経営・財務 |
税理士や弁護士等の確認を受けた場合は、確認者、対象資料、回答日、前提条件を記録しておくと、条件が変わったときに見直す箇所が分かります。
契約書・見積書のチェックリスト|12項目
結論として、対象設備、料金内訳、修繕、設置者、事故、中途解約、終了、会計資料まで書面化します。営業説明だけで判断せず、契約書・見積書・仕様書の記載を一致させてください。
- 対象設備と対象外設備が、設備台帳・単線結線図と一致している
- 初期費用、月額、更新・再リース、料金改定の条件と上限が分かる
- 保安管理、月次・年次点検、追加試験、緊急出動の範囲が分かる
- 修繕の対象、上限、回数、免責、対象外が分かる
- 停電、重機、仮設、試験、撤去処分の費用負担者が分かる
- 設備所有者と電気事業法上の設置者・維持管理の主体が整理されている
- 事故の初動、行政報告、復旧、第三者対応、求償と、保険の被保険者・補償対象・免責・支払限度額が整理されている
- 増設・改造・用途変更・電力契約変更の承諾方法がある
- 中途解約の事由、予告期間、精算式、違約金が分かる
- 満了時の返還・再リース・再譲渡・撤去・原状回復が分かる
- 建物売却時の承継と、契約先が破綻したときの所有・保安・修繕の継続方法が分かる
- 会計・税務の判定用に、設備一覧、料金内訳、譲渡条件を開示できる
所有権移転型の契約期間、満了後の設備の扱い、中途解約するときの費用の考え方は、契約書と見積書に書かれる項目です。口頭の説明だけで判断せず、書面で確かめてください。項目ごとの確かめ方はキュービクル所有権移転の契約前チェックで詳しく解説しています。
無料資料|現金・借入・リース・所有権移転の比較表
4方式を、初期費用、15年総額、修繕、保安管理、責任、資金調達枠、会計・税務、契約終了時まで一覧で比較できる資料です。社内稟議や、金融機関・リース会社・サービス提供者への確認にご活用ください。
※診断・取次ぎは無料です。対象は高圧受電の設備で、低圧・特別高圧、沖縄・離島は対象外です。診断結果は目安であり、契約成立、費用削減、会計・税務上の取扱い、事故補償を保証するものではありません。
キュービクルのリース・購入・借入・所有権移転に関するよくある質問
以下は一般論です。最終判断は、締結予定の契約書と設備状態、所轄官庁の確認に基づいて行ってください。
- キュービクルはリースできますか?
-
設備仕様、工事、設置方法、与信、リース会社の取扱条件等によって利用できる場合があります。建物への固定方法、リース対象となる機器と工事(設計・撤去・試験を含むか)、保安管理・修繕の範囲、満了時の返還・再リース条件を確認してください。
- 現金購入・借入・リース・所有権移転型のうち、最も安いのはどれですか?
-
一律には決まりません。同じ設備を長期間使い、資金に余裕がある場合は、金利・管理費がない現金購入の総額が低くなりやすい傾向です。ただし、修繕、保安管理、保険、撤去、資金の機会費用、リースの再リース・返還、所有権移転型の対象外費用・終了費まで、同じ15年間で比較してください。
- リース料に修繕費や保安管理費は含まれますか?
-
必ず含まれるわけではありません。一般的なファイナンス・リースの標準例では、利用者が保守・修繕を負担し、保守契約も別に結ぶのが基本です。メインテナンス・リース等の保守込み契約でも、対象機器、工賃、停電、重機、緊急出動、追加試験、撤去費の対象・上限・免責を確認してください。
- 所有権移転型なら修繕費はすべてサービス側の負担ですか?
-
一律ではありません。契約対象の機器・工事・上限・免責・対象外で決まります。災害、故意過失、無断改造、増設、PCB等の扱いも契約書で確認してください。
- リースや所有権移転型は途中で解約できますか?
-
一般的なファイナンス・リースは原則として中途解約できず、合意解約でも残リース料または相当額の違約金が必要になるのが一般的です。所有権移転型の解約事由、予告期間、違約金、残存料金、設備の再譲渡・撤去等は個別契約によります。建物売却・移転・廃業の可能性がある場合は、第三者への承継と精算方法まで契約前に書面で確認してください。
- 借入は金利だけを比較すればよいですか?
-
金利に加え、保証料、事務・担保費用、返済方法、実行日、期限前返済、変動条件、既存の与信枠への影響を比較します。返済とは別に、保安管理費・修繕費・保険料も予算化してください。
- 所有権を移せば、設置者や事故の責任もすべて移りますか?
-
自動的にすべて移るわけではありません。譲り受けて使用する者が新たな設置者になるという案内がある一方、設置者は維持・管理を行い得る所有者または一定の占有者という整理もあります。契約上の責任分界、需要家の故意・過失、保険の補償範囲、第三者損害も含め、電気主任技術者と所轄の産業保安監督部へ確認し、契約書・保険証券・官庁への届出を突き合わせてください。
- リースや所有権移転型なら、オフバランスや全額経費になりますか?
-
一律には判断できません。法人税法上の一定のリース取引は売買があったものとして扱われ、借手がリース資産を償却します。会計上も、企業会計基準第34号の適用対象企業では、契約がリースを含めば原則として使用権資産とリース負債を計上します。所有権移転型も契約と実態で判断するため、公認会計士・税理士へ確認してください。
- 所有権移転後も、今の保安管理会社を続けられますか?
-
サービス・契約・外部委託承認の条件によります。続けられるかどうかは、新しい設置者との委託契約と外部委託承認の手続き次第で、自動的に引き継がれるとは限りません。設置者変更に伴う契約名義や官庁手続きの要否とあわせて、契約前にサービス提供者と電気主任技術者へ確かめてください。
- 比較や無料診断の前に、何を用意すればよいですか?
-
直近の点検報告書、単線結線図、設備台帳または銘板写真、修繕・更新見積、保安管理契約書、電気料金明細、建物の保有・利用計画と増設計画があると比較しやすくなります。すべて揃わない場合は、設備年数、契約電力、所有形態、指摘の有無から整理を始められます。所有権移転で使う書類はキュービクル所有権移転に必要な書類にまとめています。
まとめ|4つの持ち方は15年総額・責任分界・終了条件で比較する
キュービクルの持ち方は、初期費用や月額の大小だけでは選べません。現金購入は総額を抑えやすく、銀行借入とリースは初期支出を分散しやすい一方、保安管理・修繕・事故対応は自社側に残ることがあります。所有権移転型は、契約範囲内の設備管理や修繕を月額化できる可能性がありますが、長期契約、対象外、会計・税務、設置者の手続きを確認する必要があります。
- 更新範囲と安全条件を先に固定する
- 4方式を同じ15年間・同じ業務範囲で比べ、見積にない費用を0円にしない
- 総額だけでなく、年次・単月の最大支出と4つの変動シナリオを見る
- 「修繕込み」の対象・上限・免責を具体化する
- 所有者・設置者・維持管理の主体を分けて確認する
- 建物売却・増設・事故時の解約・終了条件を確認する
- 新リース会計基準と税務は、契約実態から専門家へ確認する
高額な更新・修繕見積を受け取った段階で、現金・借入・リースのどれかに決める必要はありません。所有権移転型を含む4方式で比較してから判断しましょう。キューブアップの無料診断は高圧受電の設備が対象で(低圧・特別高圧、沖縄・離島は対象外)、資料が揃っていなくても対象可否の目安を確認できます。流れはキュービクル無料診断の流れで紹介しています。
参考にした一次情報と更新方針
リース条件、会計・税務、電気保安の手続きは変わることがあるため、公開後も四半期ごとに一次情報を確認します。個別契約の締結前は、最新の契約条項・制度・所轄官庁の運用を再確認してください。
- 公益社団法人リース事業協会「リース契約の特徴」
- 公益社団法人リース事業協会「リース契約書の主な条項」
- 企業会計基準委員会「リースに関する会計基準」
- 企業会計基準委員会「企業会計基準第34号『リースに関する会計基準』等の公表」
- 国税庁「リース取引についての取扱いの概要」
- 国税庁「所有権移転外リース取引」
- 経済産業省「電気設備の申請・届出等の手引き」
- 関東東北産業保安監督部「自家用電気工作物に関する手続き方法」
- 関東東北産業保安監督部「購入した・譲渡された」
- 中部近畿産業保安監督部近畿支部「自家用電気工作物とは、設置者とは」
- 日本政策金融公庫(中小企業向けの融資の手続き)
情報確認日:2026年8月19日(一部は2026年8月7日)。本記事は一般的な情報提供を目的としており、特定の契約、融資、リース、会計処理、税務処理、法的責任、保険補償を保証・推奨するものではありません。契約前に、リース会社・サービス提供者、金融機関、電気主任技術者、所轄の産業保安監督部、弁護士、公認会計士・税理士、保険会社等へ確認してください。