キュービクルの法定耐用年数は15年ですが、これは税務上の償却期間であって、設備が15年で使えなくなるという意味ではありません。更新や修理にかかった費用をその年の経費(修繕費)にできるか、資産として複数年に分けるか(資本的支出)は、金額と工事の性質で決まります。判定には国税庁が示す3つの数字――20万円・60万円・取得価額の10%――を順番に当てはめます。
ただし、個別の工事がどちらに区分されるかは見積書の内訳と資産の状態で変わります。本記事は一般的な判定の考え方を整理したもので、最終的な区分は顧問税理士または所轄税務署にご確認ください。
この記事で紹介した制度・料金・各社の情報は、2026年9月23日〜9月28日に確かめた時点のものです。
結論|3つの数字を順番に当てはめる
キュービクルの工事費を経理処理するとき、迷うのは「今年の経費にできるか」の一点です。国税庁の基準は、次の順番で判定します。上から順に当てはめ、該当した時点で修繕費として処理できます。
| 順番 | 基準 | 該当すれば |
|---|---|---|
| 1 | 1回の工事が20万円未満 | 修繕費にできる |
| 1 | おおむね3年以内の周期で行う工事 | 修繕費にできる |
| 2 | 明らかに性能向上・耐用年数の延長を伴う | 資本的支出 |
| 3 | 区分が明らかでなく、60万円未満 | 修繕費にできる |
| 3 | 区分が明らかでなく、前期末取得価額のおおむね10%以下 | 修繕費にできる |
| 4 | 資本的支出だが、30万円未満(中小企業者等) | 少額減価償却資産の特例で即時償却できる場合がある |
キュービクルの資産区分|建物附属設備(15年)か機械及び装置か
キュービクル(高圧受電設備)は、減価償却資産の耐用年数表において建物附属設備の「電気設備(照明設備を含む。)」の「その他のもの」に区分され、法定耐用年数は15年とされています。
どの区分に当たるかは、耐用年数の適用等に関する取扱通達 2-2-2が例を示しています。建物が工場かどうかで扱いが分かれます。
| 建物 | 通達2-2-2(2)の定め(「その他のもの」の例) | キュービクルの扱いの考え方 |
|---|---|---|
| 工場以外(事務所、店舗、病院、倉庫など) | 受配電盤、変圧器、蓄電器、配電施設等の電気施設、電灯用配線施設及び照明設備など | 建物附属設備の電気設備「その他のもの」として15年 |
| 工場用建物 | 電灯用配線施設及び照明設備 | 受配電盤・変圧器は挙げられていないため、機械及び装置として業種ごとの耐用年数を適用するかを検討する |
ここで押さえておきたいのは、15年は税務上の償却期間であって、機器の交換推奨時期ではないという点です。「15年たったから交換」でも「償却が終わるまで使う」でもなく、点検結果と機器ごとの状態で判断するのが実務です。
設備として実際に何年使えるか(業界団体の更新推奨時期や、使用者が見込む更新までの年数)は、キュービクルの耐用年数は何年?法定15年と実際の寿命・更新時期で詳しく解説しています。
修繕費と資本的支出の違い|国税庁の定義
国税庁タックスアンサー No.5402「修繕費とならないものの判定」は、次のように定めています。
その修理、改良等が固定資産の使用可能期間を延長させ、または価値を増加させるものである場合は、その延長および増加させる部分に対応する金額は、修繕費とはならず、資本的支出となります。
国税庁タックスアンサー No.5402
言い換えると、壊れたものを元の状態に戻すだけなら修繕費、元より良くするなら資本的支出です。キュービクルに当てはめると、劣化した絶縁油の交換や制御部品の交換は前者に近く、老朽化した機器一式を最新仕様に更新する工事は後者に近づきます。
ただし実務では、原状回復と性能向上が同じ工事に混ざっていることがほとんどです。そこで法人税基本通達7-8-1「資本的支出の例示」と7-8-2「修繕費に含まれる費用」が典型例を示しています。
| 区分 | 通達の定め | キュービクルの例 |
|---|---|---|
| 資本的支出(7-8-1) | 用途変更のための模様替え等、改造・改装に直接要した費用 | 契約電力の増加にあわせた容量アップを伴う更新 |
| 修繕費(7-8-2) | 通常の維持管理のため、または毀損した固定資産の原状回復のために要した金額 | 年次点検で見つかった劣化部品の交換、絶縁油の補充・交換 |
分かれ目は「容量や性能を上げたか」「壊れたものを元に戻しただけか」です。同じトランス交換でも、旧型と同容量への単純交換なら修繕費に近づき、契約電力の増加にあわせた容量アップなら資本的支出に近づきます。
判定の手順|4ステップで決める
1回の修理・改良等の金額が20万円に満たない場合、または、おおむね3年以内の周期で行うことが実績等から明らかな場合は、工事の性質を問わず修繕費にできます。この2つは他の基準より先に適用されます。年次点検にあわせた小規模な部品交換は、ここに該当しやすくなります。
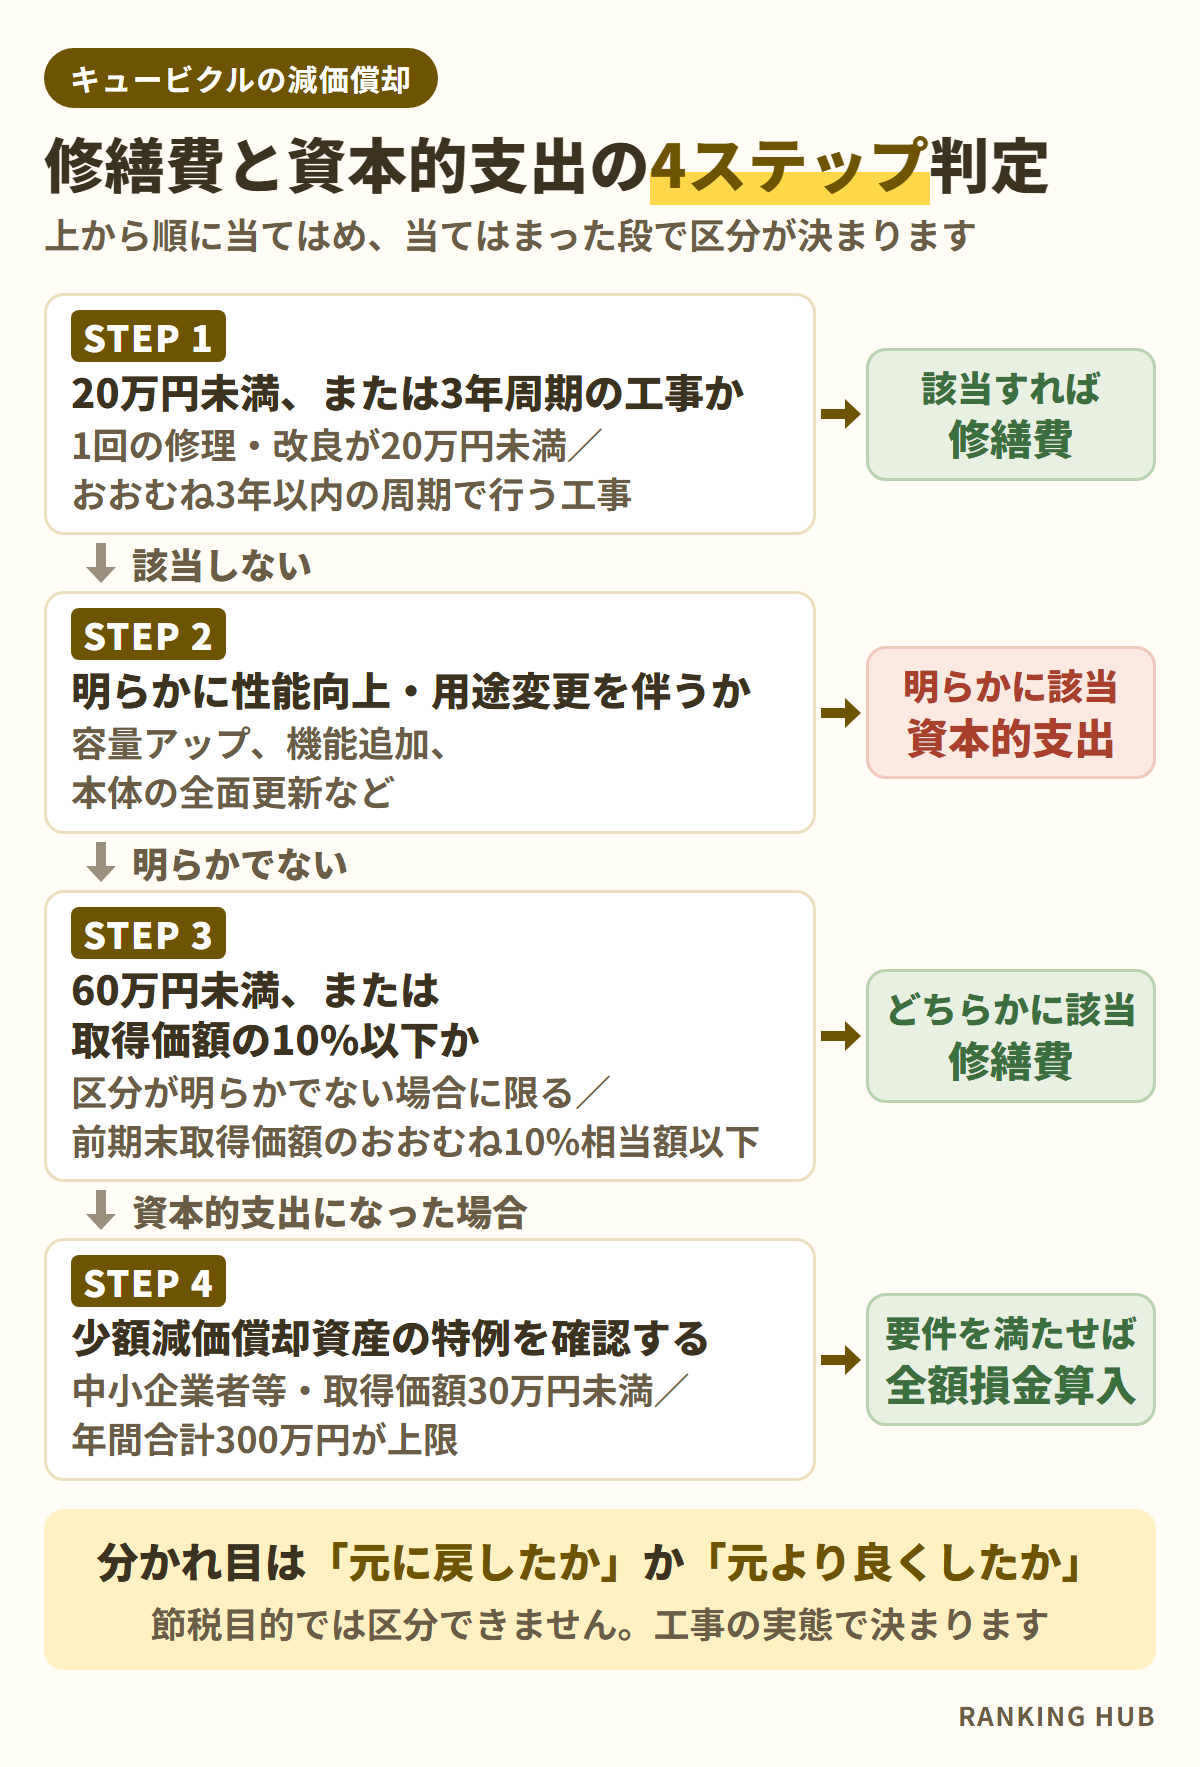
STEP1に当てはまらない場合、その工事が使用可能期間を延ばしたか、価値を増やしたかを見ます。明らかに該当するなら資本的支出として資産計上します。容量アップ、機能追加、キュービクル本体の全面更新はここに入りやすい工事です。
資本的支出か修繕費かが明らかでない場合に限り、支出額が60万円未満か、その固定資産の前事業年度終了時の取得価額のおおむね10%相当額以下であれば、修繕費として処理できます。トランス1台の交換費用がキュービクル全体の取得価額の1割に収まるかは、見積書と固定資産台帳を照らし合わせないと分かりません。
資産計上することになっても、中小企業者等には救済策があります。取得価額30万円未満の減価償却資産は、年間合計300万円を上限に、取得した年に全額を損金算入できる特例です。青色申告であることなどの要件があります。
キュービクル工事でよくある3つのケース
| 工事の内容 | 性質 | 判定のポイント |
|---|---|---|
| 絶縁油交換・部品単位の修理 | 原状回復に近い | 20万円未満ならSTEP1で修繕費にできる可能性が高い |
| トランス1台のみの交換 | 性能向上を伴うことがある | 同等仕様への単純交換か、容量アップかで結論が変わる。金額は取得価額の10%以内かを確認 |
| キュービクル本体の全面更新 | 資本的支出になりやすい | 使用可能期間の延長・価値の増加が明確なため、原則どおり資産計上を検討する |
部分交換で足りるのか全体更新が必要なのかという技術・費用面の判断は、キュービクルは修理か全体更新か|部分交換で済む条件と判断基準で整理しています。経理処理の前に、まず工事の範囲を確定させてください。
判定を支える証拠|見積書は「一式」で受け取らない
区分の判断は、あとから根拠を示せるかどうかで決まります。見積書が「キュービクル更新工事一式」の1行だけだと、原状回復部分と性能向上部分を按分する根拠を示せません。税務調査で全額を資本的支出と指摘されるリスクが残ります。
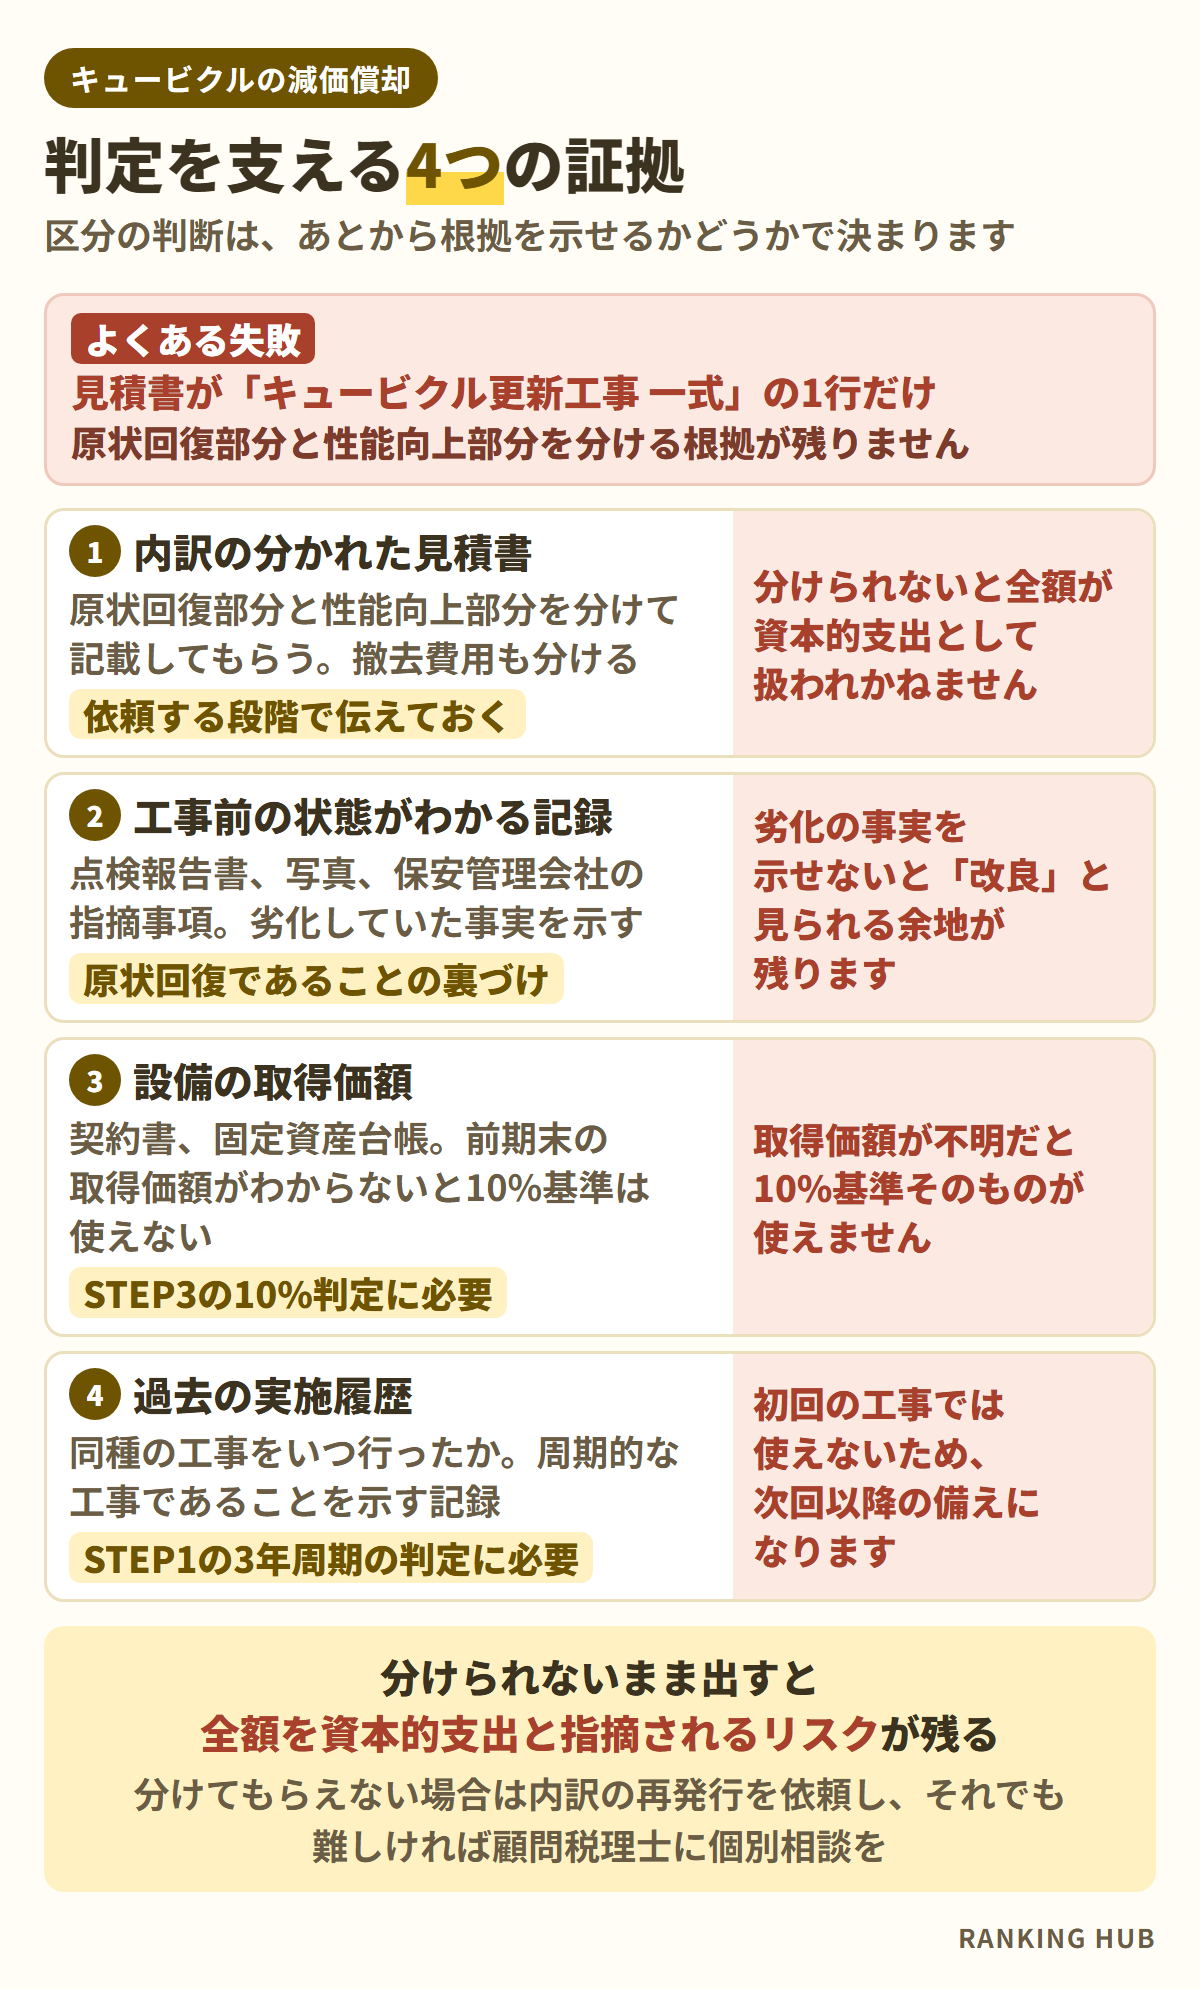
- 内訳を分けた見積書:原状回復部分と性能向上部分を分けて記載してもらう
- 交換前の状態がわかる記録:点検報告書、写真、保安管理会社の指摘事項
- 当初の取得価額:契約書、固定資産台帳(10%基準の判定に必要)
- 過去の実施履歴:周期的な工事であることを示す記録(3年周期の判定に必要)
点検報告書の読み方はキュービクル点検報告書の見方|要改修・不良・経過観察の判断、見積書の内訳の見方はキュービクルの見積が高いと感じたら|比較すべき内訳と5つの選択肢にまとめています。
どちらが有利か|節税ではなく資金繰りで考える
修繕費として処理すれば支出した年度に全額を損金算入でき、その年の税負担を抑えられます。資本的支出として資産計上した場合は耐用年数に応じて複数年に分けるため、単年度の損金算入額は小さくなりますが、翌年以降にも経費が残ります。
どちらが有利かは当期の利益状況で変わりますが、「節税になるから修繕費にしたい」という理由で区分を決めることはできません。区分はあくまで工事の実態で決まります。実務の順番としては、まず実態に即して区分し、そのうえで資金繰りへの影響を把握する、という流れになります。
資産計上した場合の支出タイミングを含めて、現金・借入・リース・所有権移転のどれで調達するかを比べたい場合は、キュービクルのリース・購入・借入・所有権移転を比較|15年総額・修繕・責任の違いをご覧ください。所有権移転を使う場合は、設備が自社資産から外れるため減価償却の考え方そのものが変わります。
消費税の扱い
修繕費・資本的支出のいずれであっても、課税仕入れとしての仕入税額控除の基本的な考え方は変わりません。両者の違いは主に法人税・所得税における損金算入のタイミング(単年か複数年か)の問題です。ただし簡易課税を選択している場合など個別の事情で扱いが変わることがあるため、顧問税理士にご確認ください。
中古のキュービクルを取得したときの耐用年数
中古のキュービクルを取得して事業に使う場合は、法定耐用年数ではなく、使い始めてから使える期間として見積もった年数を耐用年数にできます。見積もりが難しいときは、国税庁タックスアンサー No.5404「中古資産の耐用年数」が示す簡便法で計算します。
| 取得した資産 | 簡便法の計算 | 法定耐用年数15年の場合の例 |
|---|---|---|
| 法定耐用年数をすべて経過したもの | 法定耐用年数×20% | 15年×20%=3年 |
| 法定耐用年数の一部を経過したもの | (法定耐用年数-経過年数)+経過年数×20% | 10年経過なら(15-10)+10×20%=7年 |
計算した年数に1年未満の端数があるときは切り捨て、2年に満たないときは2年とします。事業に使うための資本的支出が中古資産の取得価額の50%を超える場合は簡便法を使えず、再取得価額(同じ新品を取得する場合の価額)の50%を超える場合は法定耐用年数によります。また、耐用年数の見積もりは事業に使い始めた事業年度にしかできません。工場のキュービクルなど、資産区分が機械及び装置になる場合は、その法定耐用年数をもとに計算します。
施設によって工事の中身が変わる
同じ「キュービクル更新」でも、施設の種類によって工事の範囲と付随費用が変わります。仮設電源や夜間作業が必要になれば、その費用が原状回復なのか性能向上なのかという論点も増えます。見積を取る前に、自社の施設で何が必要になるかを把握しておくと、内訳を分けた見積を依頼しやすくなります。
- 施設別キュービクル更新ガイド|停電リスク・工事計画・管理の違い
- 工場のキュービクル更新|生産停止を抑える工事計画と費用・BCP
- 倉庫・冷蔵倉庫のキュービクル更新|停電による商品損失を防ぐ計画
- 商業施設のキュービクル更新|テナント調整・停電工事・費用の注意点
- ビルオーナーのキュービクル更新|所有者責任・テナント対応・資金計画
- 病院・医療施設のキュービクル更新|診療を止めない停電計画と安全対策
なお、撤去する機器が低濃度PCB含有に該当する場合は、分析・収集運搬・処理の費用が別に発生し、処分期限は2027年3月31日です。詳細は低濃度PCBの処分期限は2027年3月31日|今から必要な確認と手続きをご確認ください。
数字を入れて判定してみる|3つの例
基準だけを読んでも自社の工事がどちらになるかは見えにくいので、金額を入れて順番に当てはめてみます。いずれも判定の流れを示すための例であり、実際の区分は見積書の内訳と資産の状態で変わります。
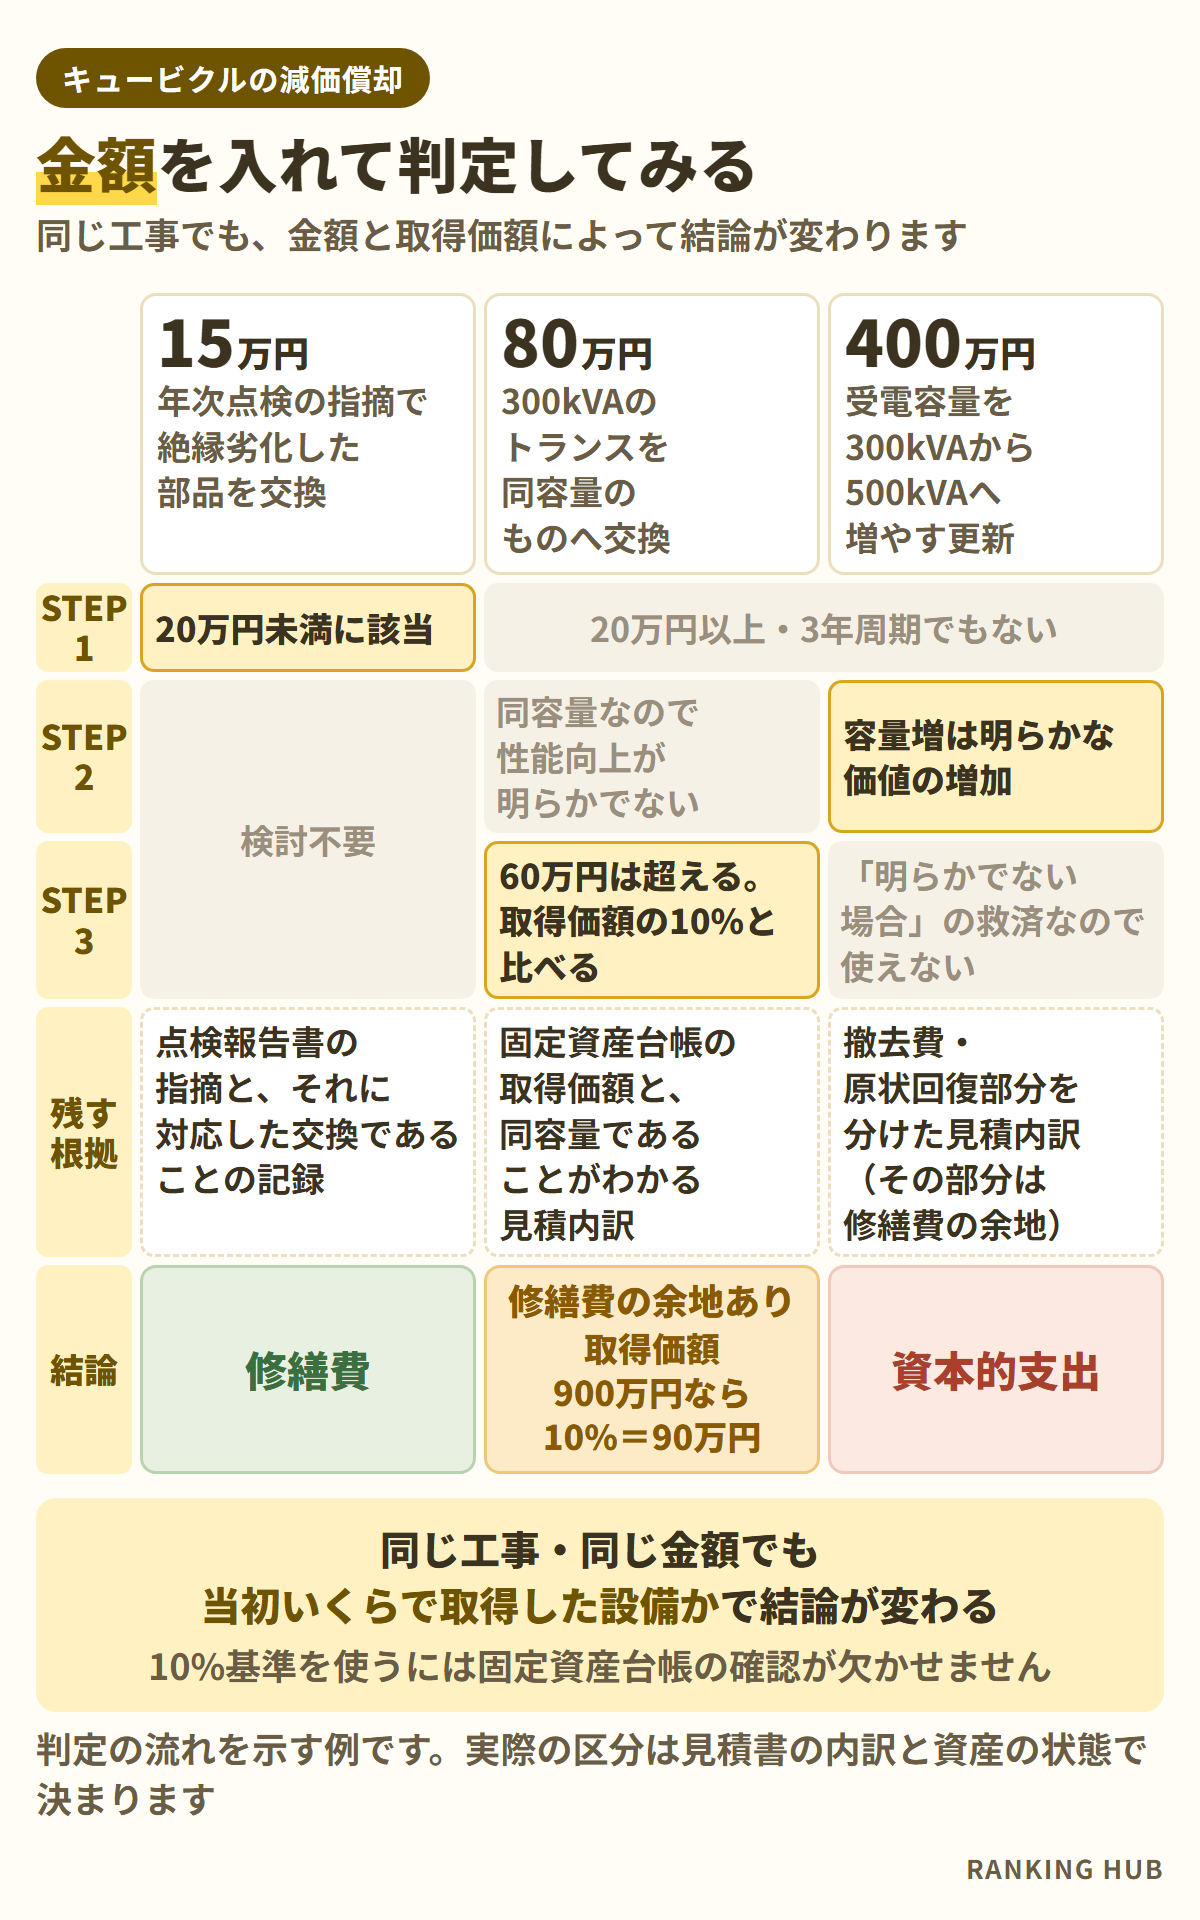
例1:年次点検の指摘で絶縁劣化した部品を交換、15万円
STEP1で20万円未満に該当するため、この時点で修繕費として処理できます。性能が上がったかどうかを検討する必要はありません。点検報告書に指摘があり、それに対応した交換であることが記録で示せれば、根拠としても十分です。
例2:300kVAのトランスを同容量のものへ交換、80万円
20万円以上で、3年周期の工事でもないためSTEP1は通りません。STEP2では、同容量への交換で性能が上がっていないため「明らかに資本的支出」とは言い切れず、区分が明らかでないケースに当たります。そこでSTEP3に進みます。
80万円なので60万円未満の基準は使えません。残るのは前期末取得価額のおおむね10%以下かどうかです。キュービクル一式の取得価額が固定資産台帳で900万円なら10%は90万円なので、80万円は範囲内となり修繕費にできる余地があります。取得価額が500万円なら10%は50万円で、80万円は超えるため資本的支出として検討することになります。
同じ工事・同じ金額でも、当初いくらで取得した設備かによって結論が変わります。だからこそ固定資産台帳の確認が欠かせません。
例3:受電容量を300kVAから500kVAへ増やす更新、400万円
容量を増やしているため、STEP2で明らかに価値の増加・性能向上に当たると判断され、資本的支出として資産計上するのが原則です。STEP3の60万円・10%基準は「区分が明らかでない場合」の救済なので、このケースでは使えません。
ただし、この工事に含まれる撤去費用や、老朽化した部分の原状回復にあたる作業まで一律に資産計上する必要はありません。見積書で分けられていれば、その部分は修繕費として扱える可能性があります。ここでも内訳の分かれた見積書が効いてきます。容量別の費用感はキュービクル更新費用を容量別に比較|100〜750kVAの見積条件を参考にしてください。
よくある質問
- キュービクルの法定耐用年数は何年ですか?
-
減価償却資産の耐用年数表では、建物附属設備の「電気設備(照明設備を含む。)」の「その他のもの」に区分され、15年とされています。これは税務上の償却期間であり、機器の交換推奨時期とは別のものです。工場の受配電設備は機械及び装置に区分される場合があります。設備として何年使えるかはキュービクルの耐用年数と寿命の解説をご覧ください。
- キュービクルの勘定科目は何ですか?
-
固定資産として計上する場合、事務所・店舗・病院など工場以外の建物に設置したキュービクルは、建物附属設備(電気設備)として扱うのが基本です。工場の受配電設備は、耐用年数通達2-2-2により機械及び装置に区分される場合があります。勘定科目の名称や細目は会社の経理規程によって異なるため、顧問税理士にご確認ください。
- 電力会社に支払う工事費負担金はどう処理しますか?
-
一般送配電事業者などに電気の供給施設を設けるための費用を負担し、その施設を利用して電気の供給を受ける権利は、無形固定資産の「電気ガス供給施設利用権」に当たります(法人税法施行令第13条第8号ソ)。耐用年数は15年です(減価償却資産の耐用年数等に関する省令別表第三)。キュービクル本体とは別の資産になるため、見積書や請求書で工事費負担金を分けておくと処理しやすくなります。
- トランス交換費用は必ず資本的支出になりますか?
-
必ずではありません。同等仕様への単純な交換で20万円未満であれば修繕費にできます。20万円以上でも、区分が明らかでない場合は60万円未満または取得価額のおおむね10%以下という基準で修繕費にできる余地があります。容量アップを伴う場合は資本的支出に近づきます。
- 年次点検の費用も資本的支出になりますか?
-
通常の維持管理として行う月次点検・年次点検の費用は、固定資産の価値を高めるものではないため、修繕費として扱われるのが一般的です。点検で判明した劣化部品の交換も、原状回復の範囲であれば同様に考えられます。
- 見積書を分けてもらえなかった場合はどうすればいいですか?
-
工事業者に、原状回復部分と性能向上部分を分けた内訳の再発行を依頼するのが基本です。分けられない場合は全体を資本的支出として扱うか、顧問税理士に個別相談してください。見積を依頼する段階で内訳を分けるよう伝えておくと確実です。
- 修繕費にした方が節税になりますか?
-
当期の利益が大きい年であれば、修繕費として一括で損金算入した方が当期の税負担は下がります。ただし区分は工事の実態で決まるものであり、節税を目的に修繕費と判断することはできません。
- 所有権移転を使うと減価償却はどうなりますか?
-
キュービクルの所有権を移転した場合、その設備は自社の固定資産ではなくなるため、減価償却の対象から外れます。更新費用や修繕費の負担者も契約によって変わります。具体的な会計処理は契約形態によって異なるため、契約内容を確認したうえで顧問税理士にご相談ください。
まとめ|区分は実態で決め、資金計画は別に立てる
- 法定耐用年数15年は税務上の償却期間。機器の交換推奨時期とは別
- 判定は20万円・3年周期 → 明らかな性能向上 → 60万円・10% → 少額特例の順
- 分かれ目は「元に戻したか」「元より良くしたか」
- 根拠を残すため、見積書は「一式」ではなく内訳で受け取る
- 節税目的で区分を決めず、実態で区分してから資金繰りを設計する
キュービクルの更新条件を無料で確認する
キューブアップでは、キュービクルの更新・修繕にかかる費用と管理の見直しについて無料で診断しています。単線結線図や点検報告書がまだそろっていなくても、受電容量と設置年がわかれば初期の対象可否は確認できます。所有権移転を選んだ場合、設備が自社資産から外れるため、減価償却や修繕費の考え方そのものが変わります。
対象は高圧受電(キュービクルを設置している)施設です。低圧・特別高圧の受電設備、および沖縄・離島は対象外となります。
参考にした一次情報
- 国税庁タックスアンサー No.5402「修繕費とならないものの判定」
- 国税庁タックスアンサー No.5408「中小企業者等が少額減価償却資産の取得価額の損金算入の特例を受けるとき」
- 法人税基本通達 7-8-1「資本的支出の例示」・7-8-2「修繕費に含まれる費用」
- 国税庁「主な減価償却資産の耐用年数表」(建物附属設備・電気設備)
- 国税庁「耐用年数の適用等に関する取扱通達」2-2-2(電気設備)
- 国税庁タックスアンサー No.5404「中古資産の耐用年数」
- 減価償却資産の耐用年数等に関する省令(別表第一・別表第三)
- 法人税法施行令 第13条(減価償却資産の範囲)
※本記事は一般的な税務の考え方を解説するものであり、個別の税務判断を行うものではありません。実際の経理処理にあたっては、顧問税理士または所轄税務署にご確認ください。